現代政治分析入門1
2026-10-27

二変量回帰モデルについて深掘りする。標準誤差の概念を導入し、OLS推定の精度に影響する要因を議論する。その中でも特にサンプルサイズに焦点を当て、OLS推定値がもつ「一致性」という性質を紹介する。さらに、通常の標準誤差が適用できない条件として不均一分散や誤差同士の相関という問題についても議論する。
TBD


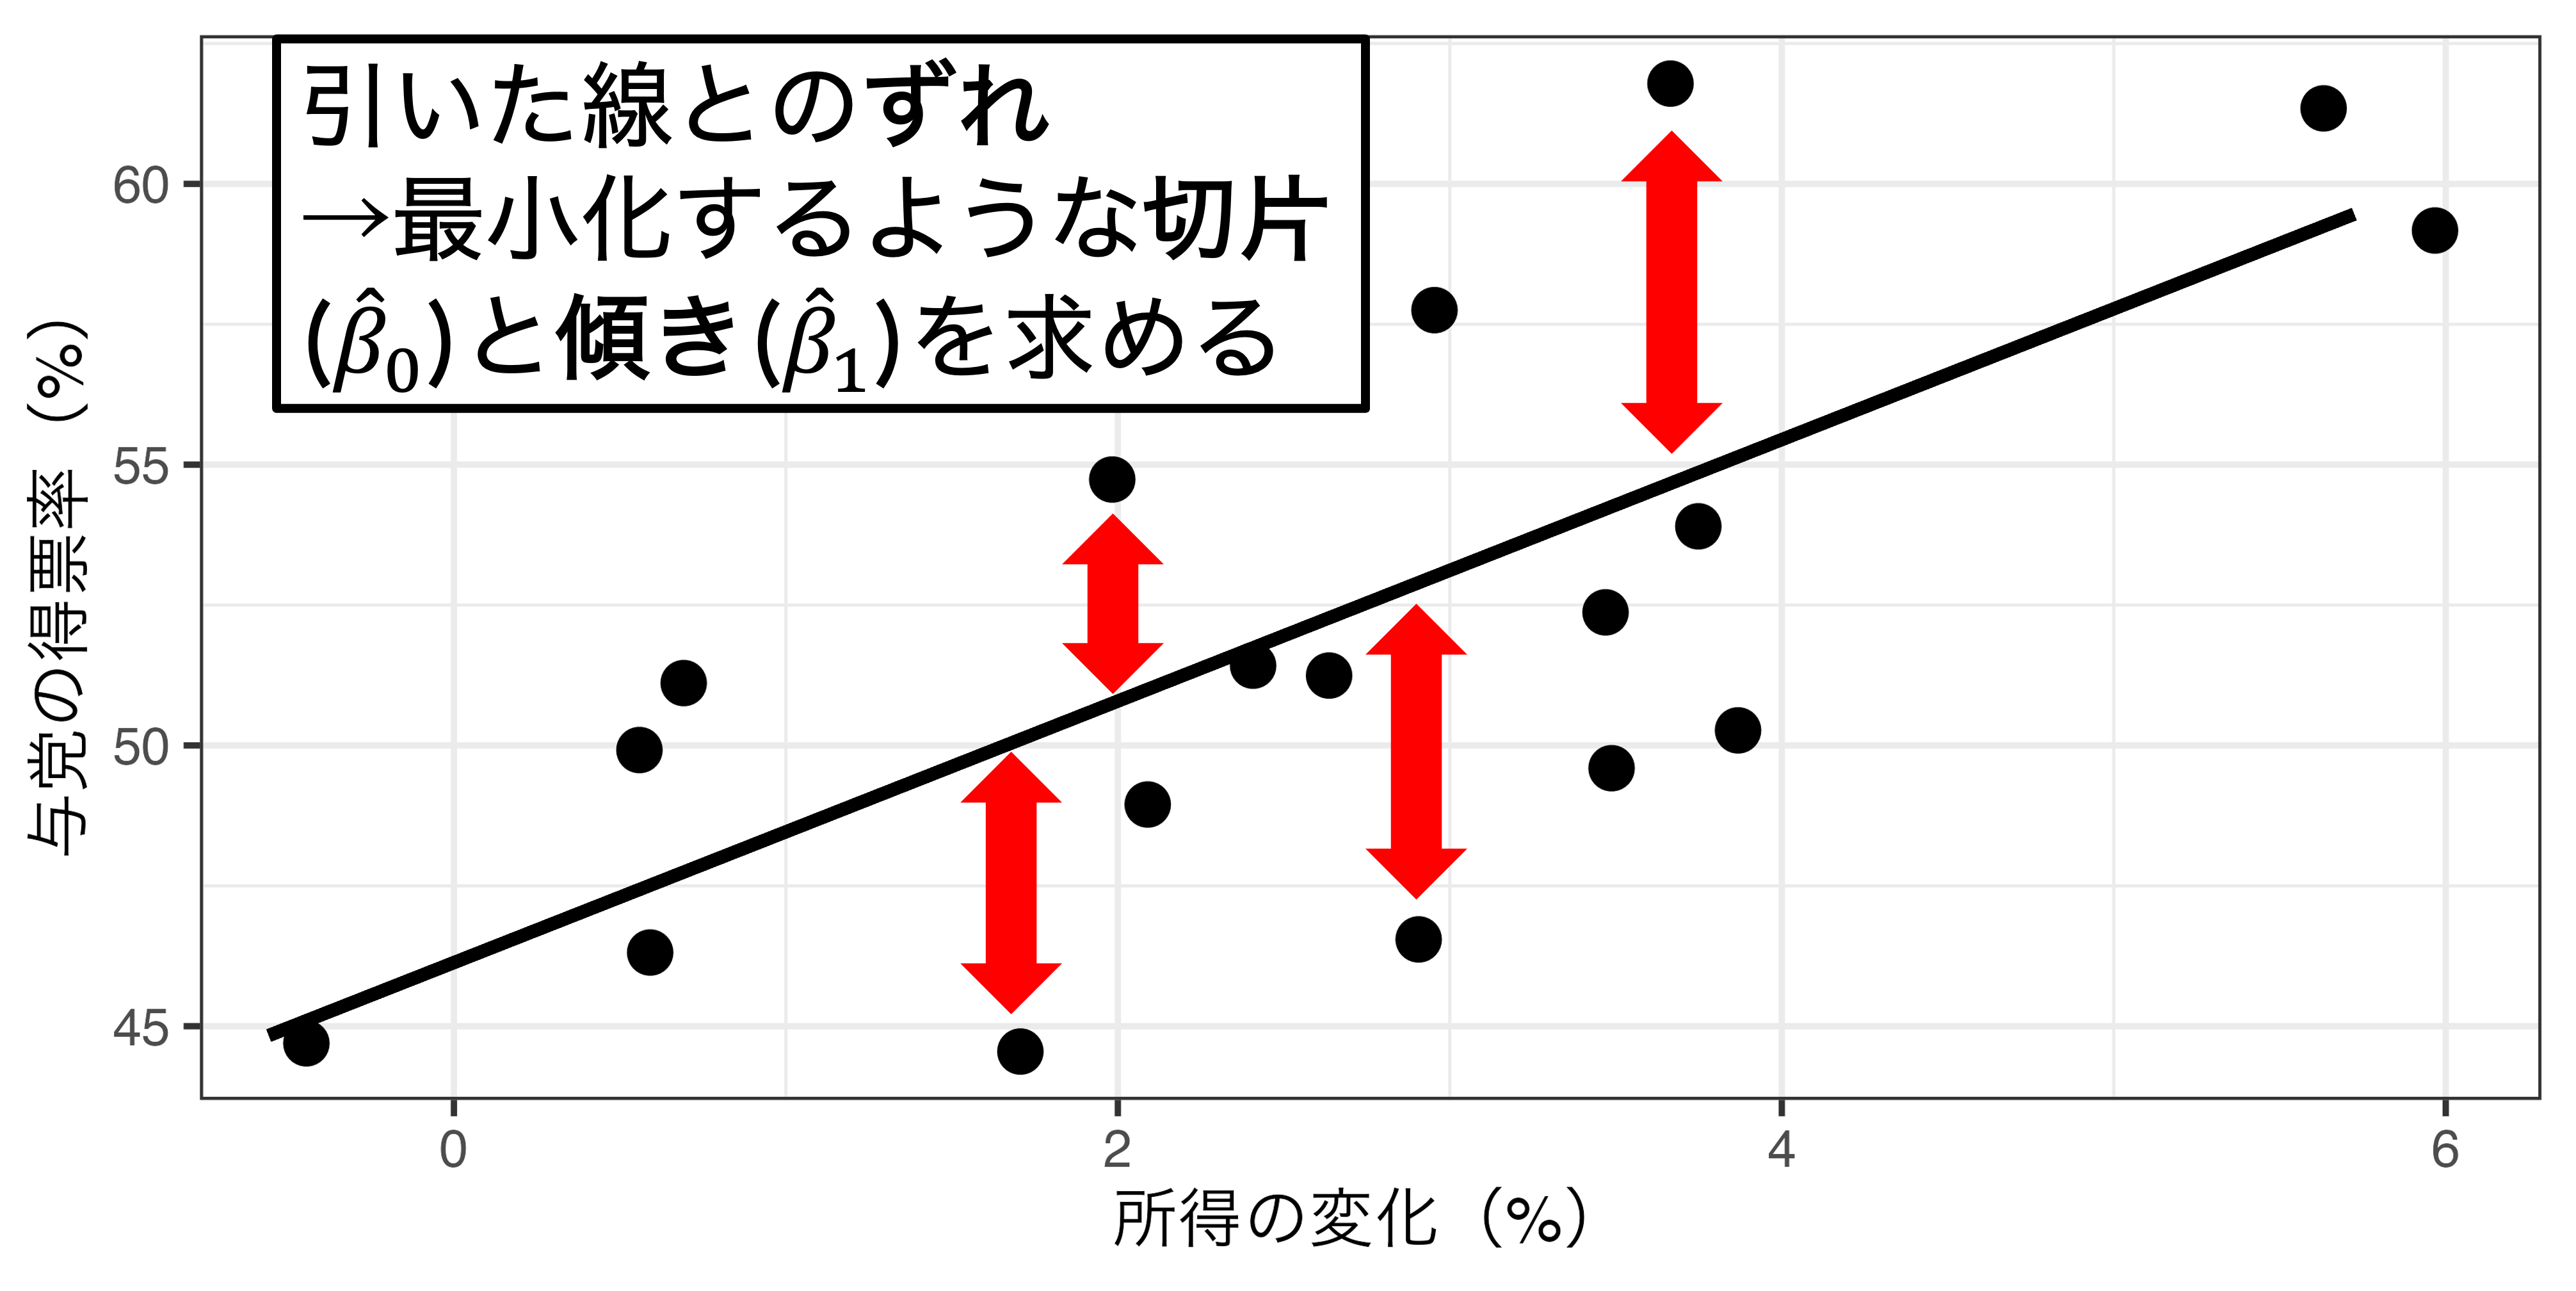
傾き\(\beta_{1}\):
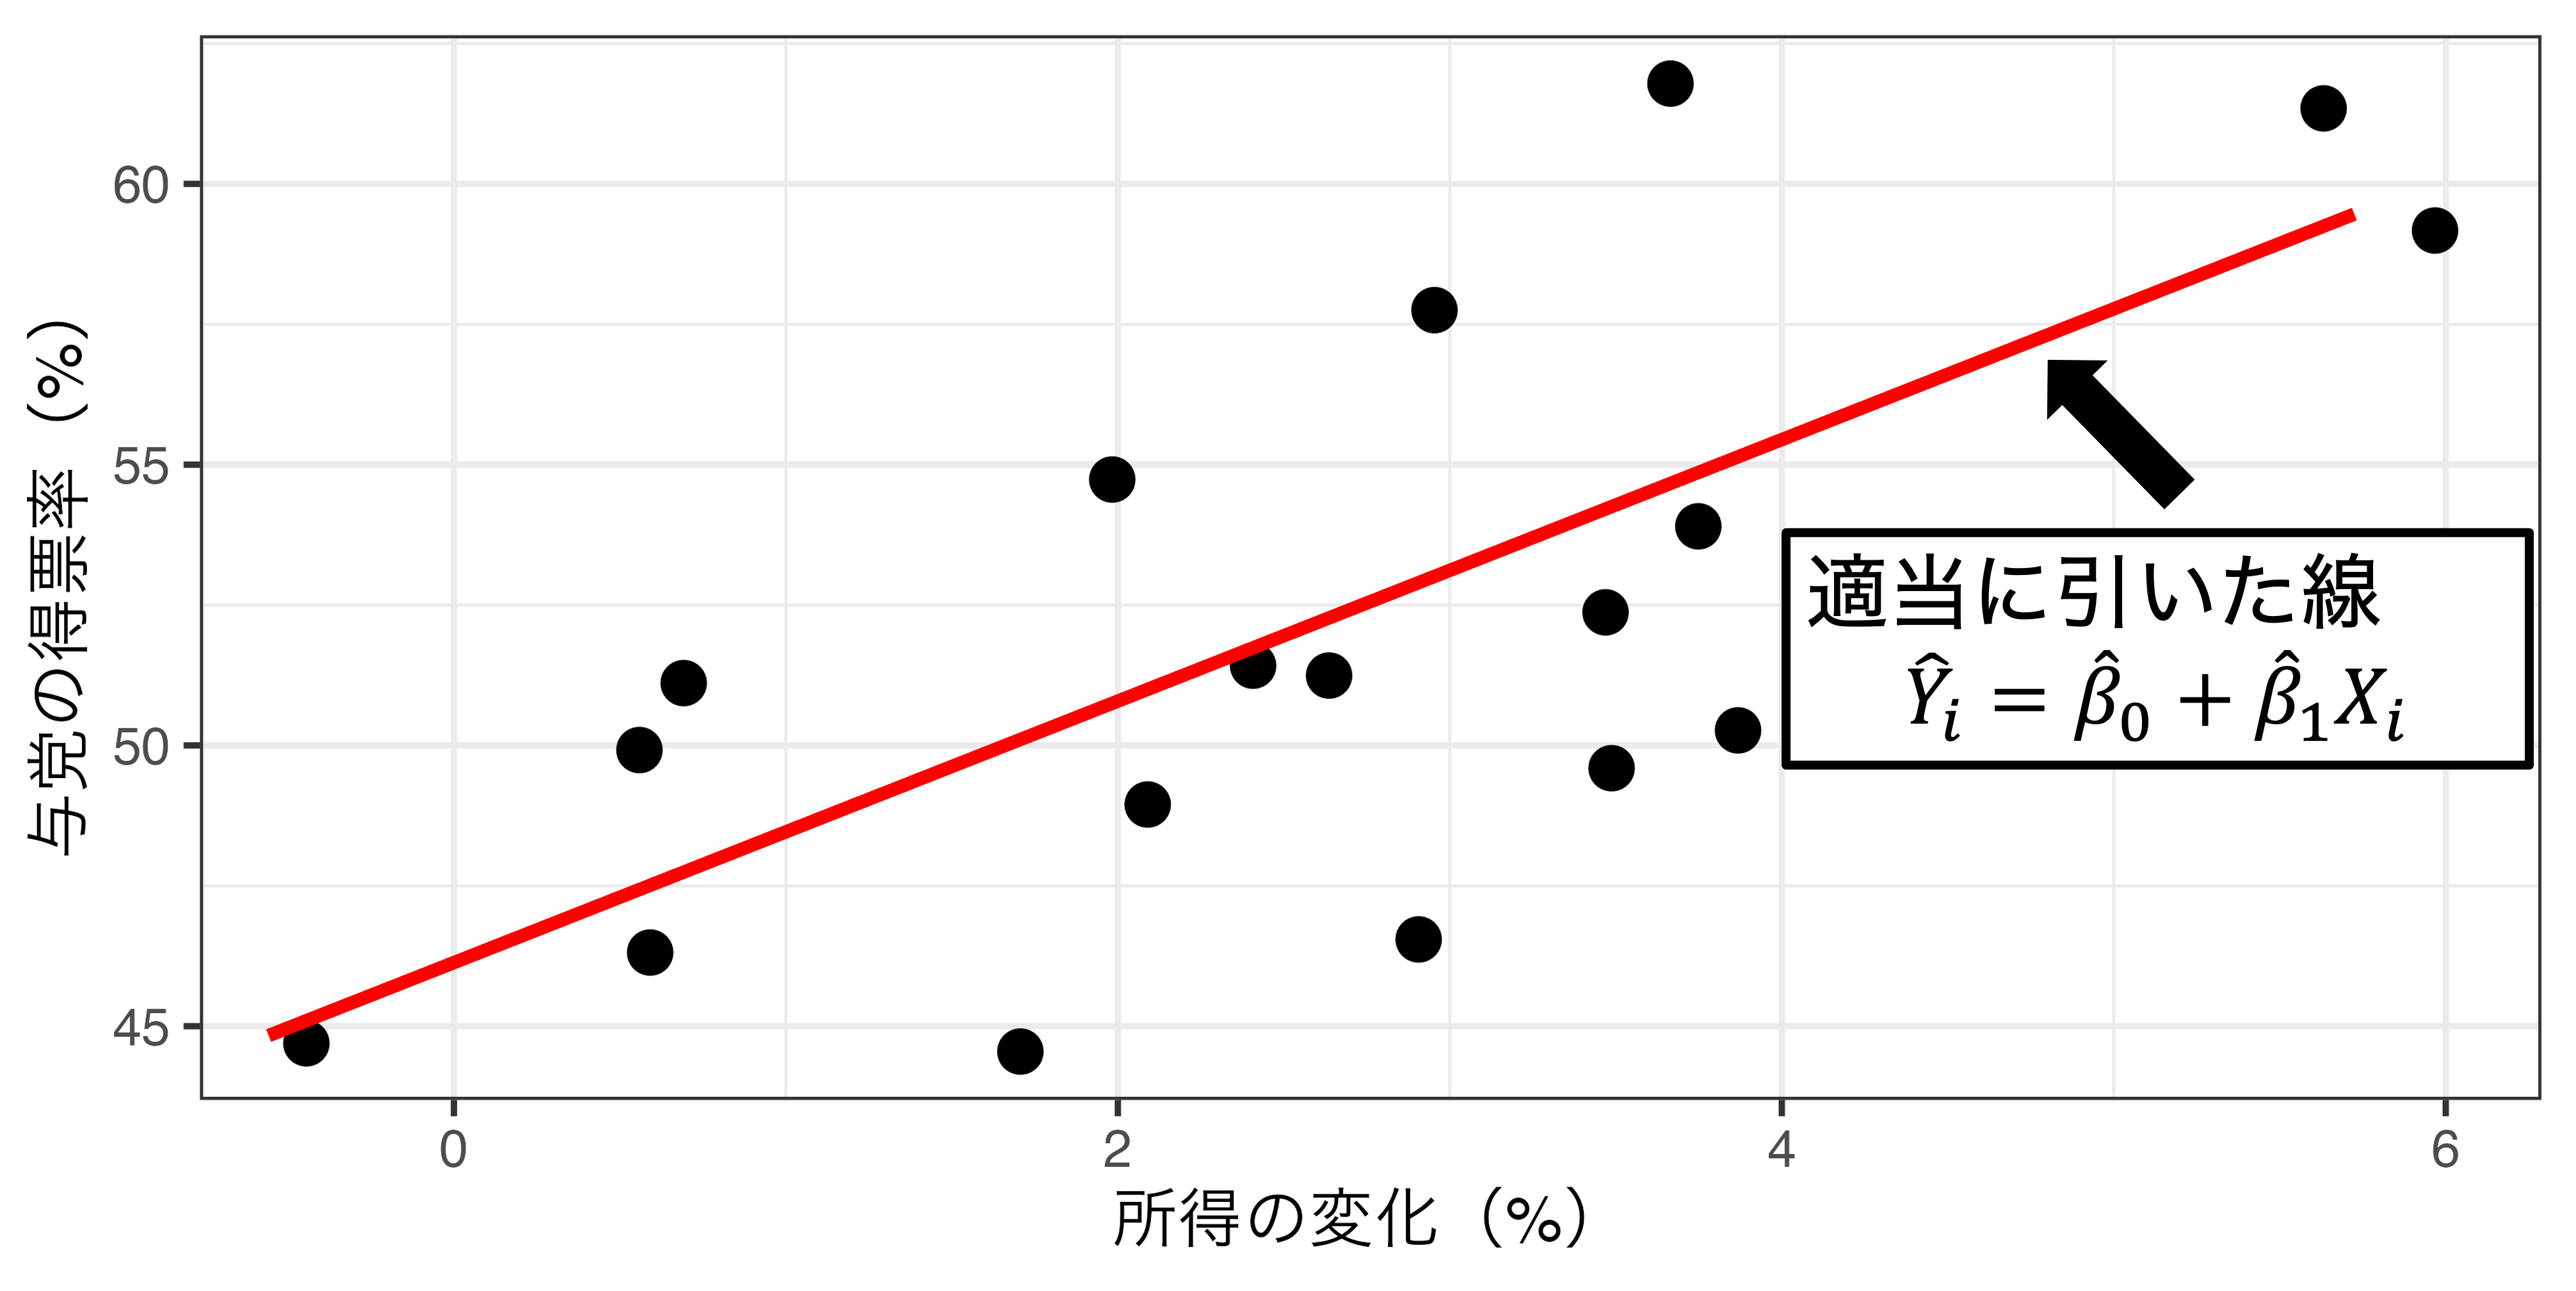
\[ \hat{\beta_{1}}=\frac{\sum(X_i-\bar{X})(Y_i-\bar{Y})}{\sum(X_i-\bar{X})^2} \]
切片\(\beta_{0}\):
\[ \hat{\beta_{0}}=\bar{Y}-\hat{\beta_{1}}\bar{X} \]

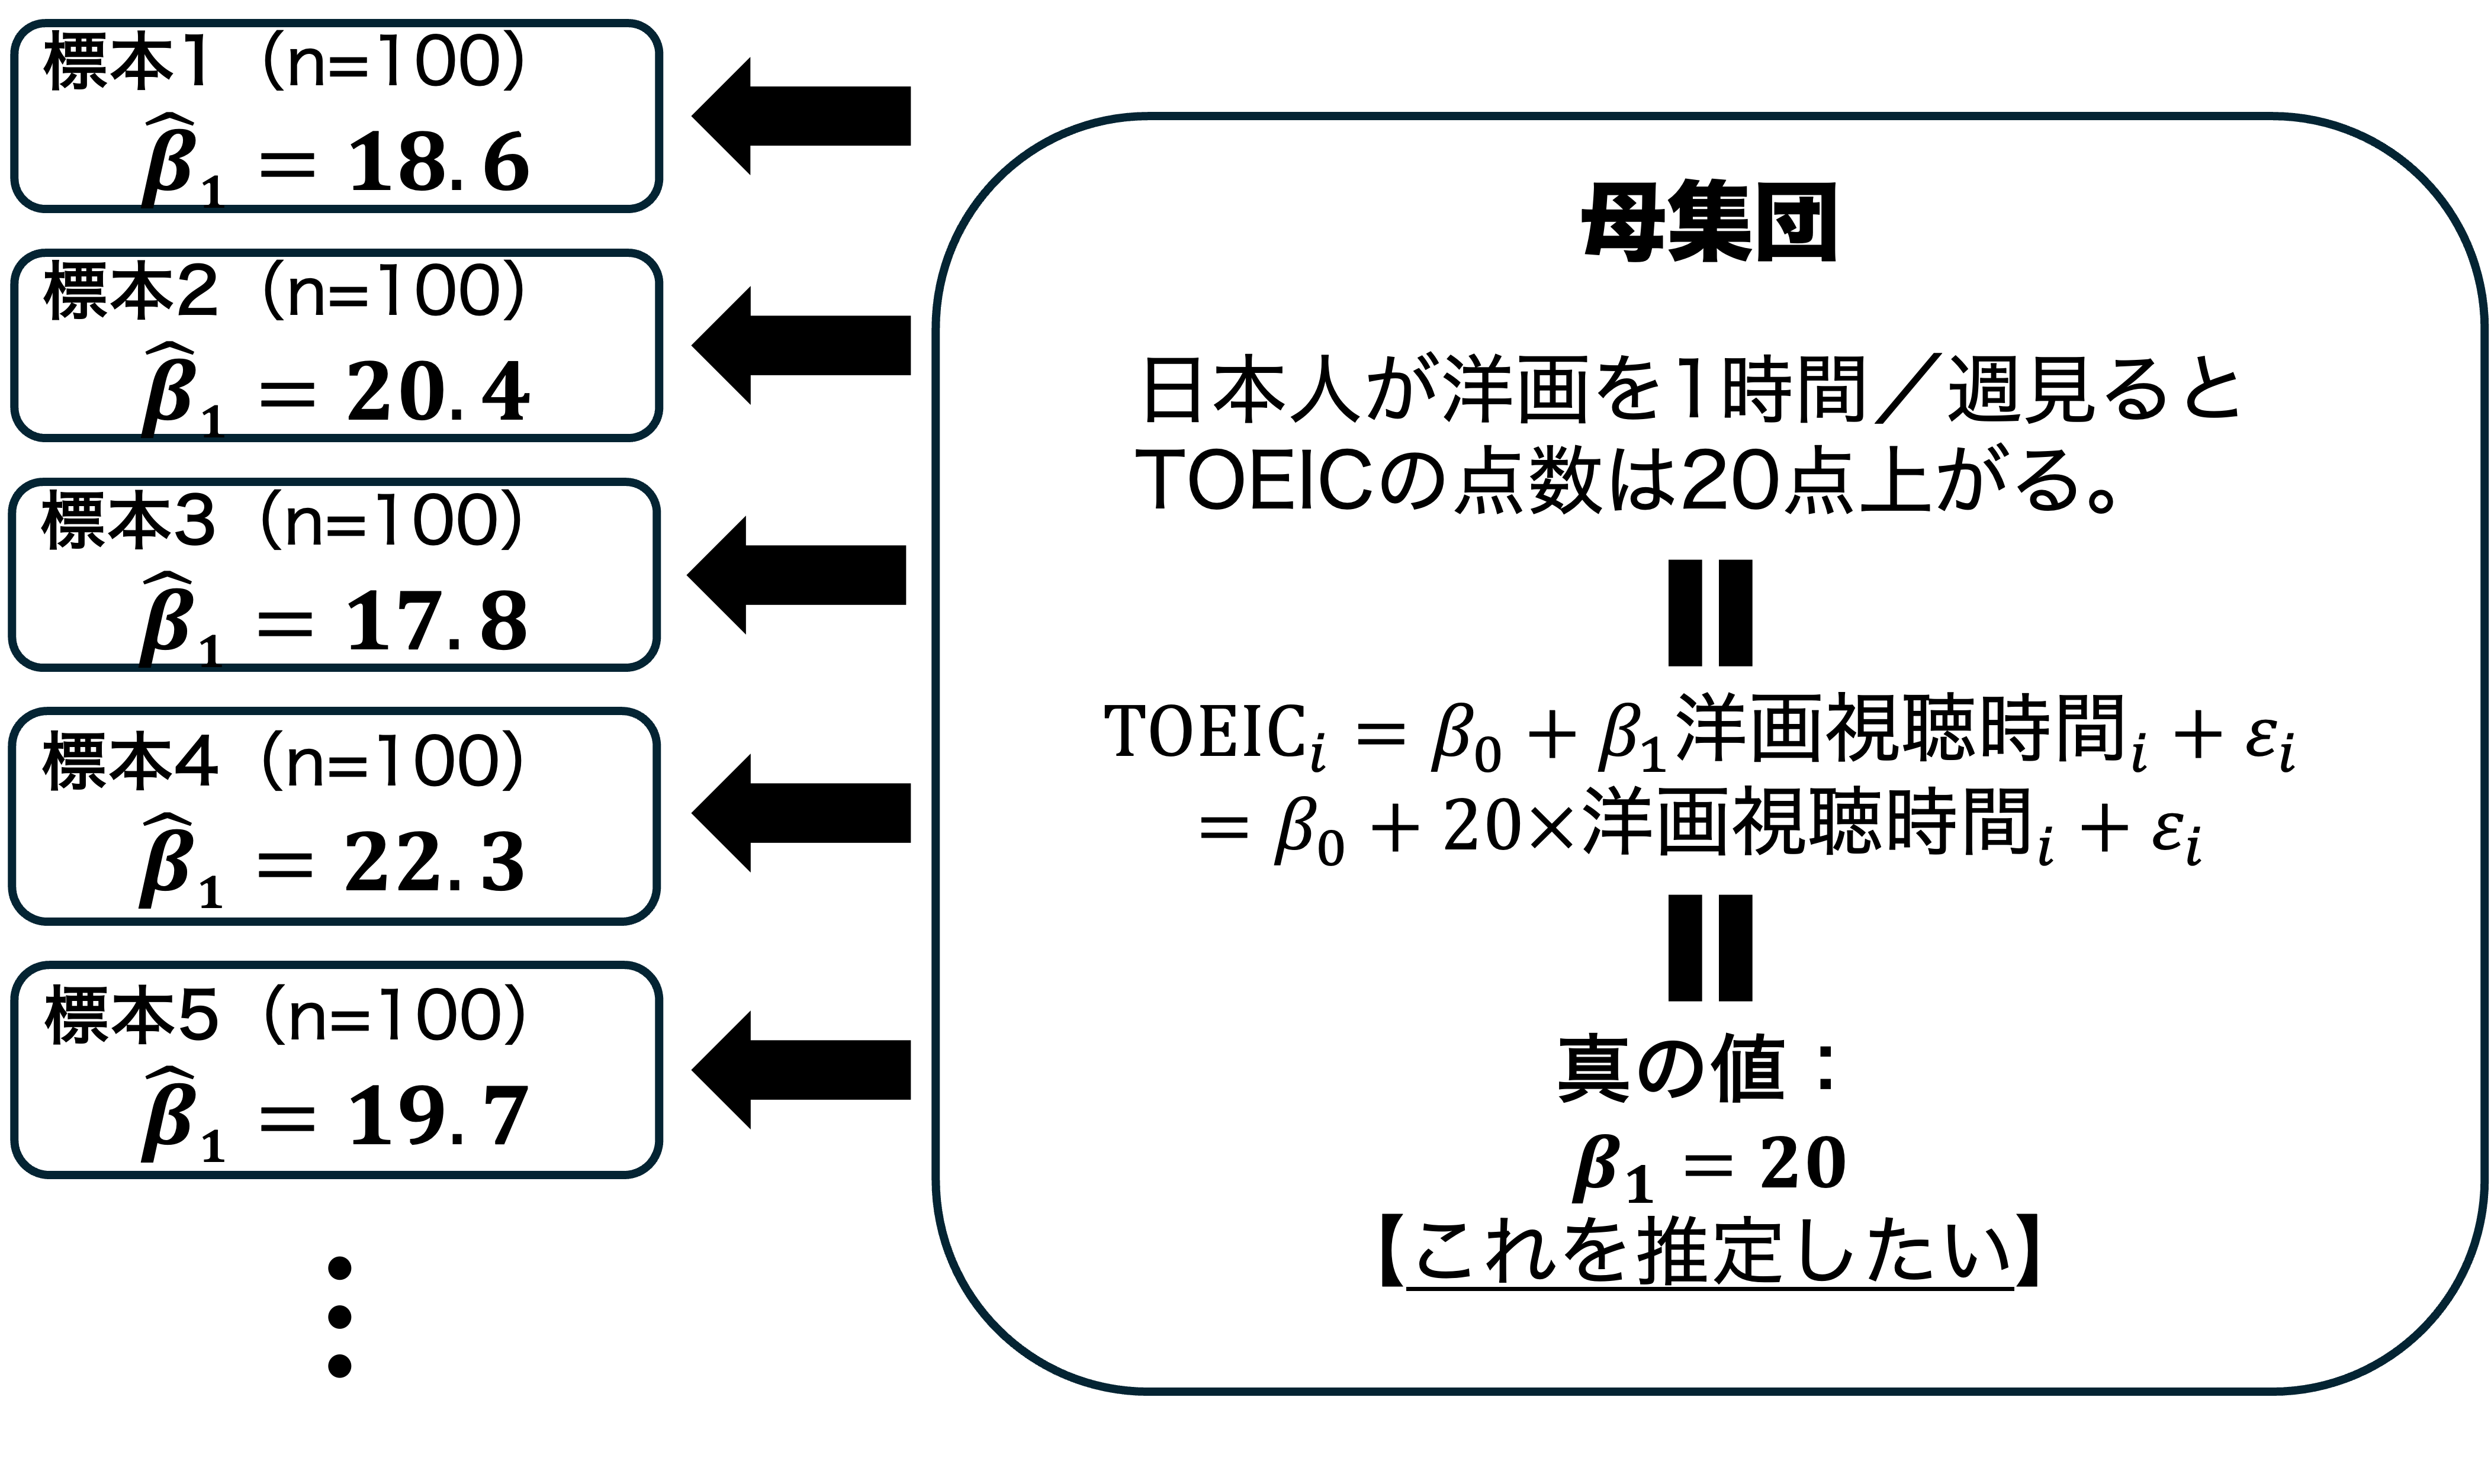
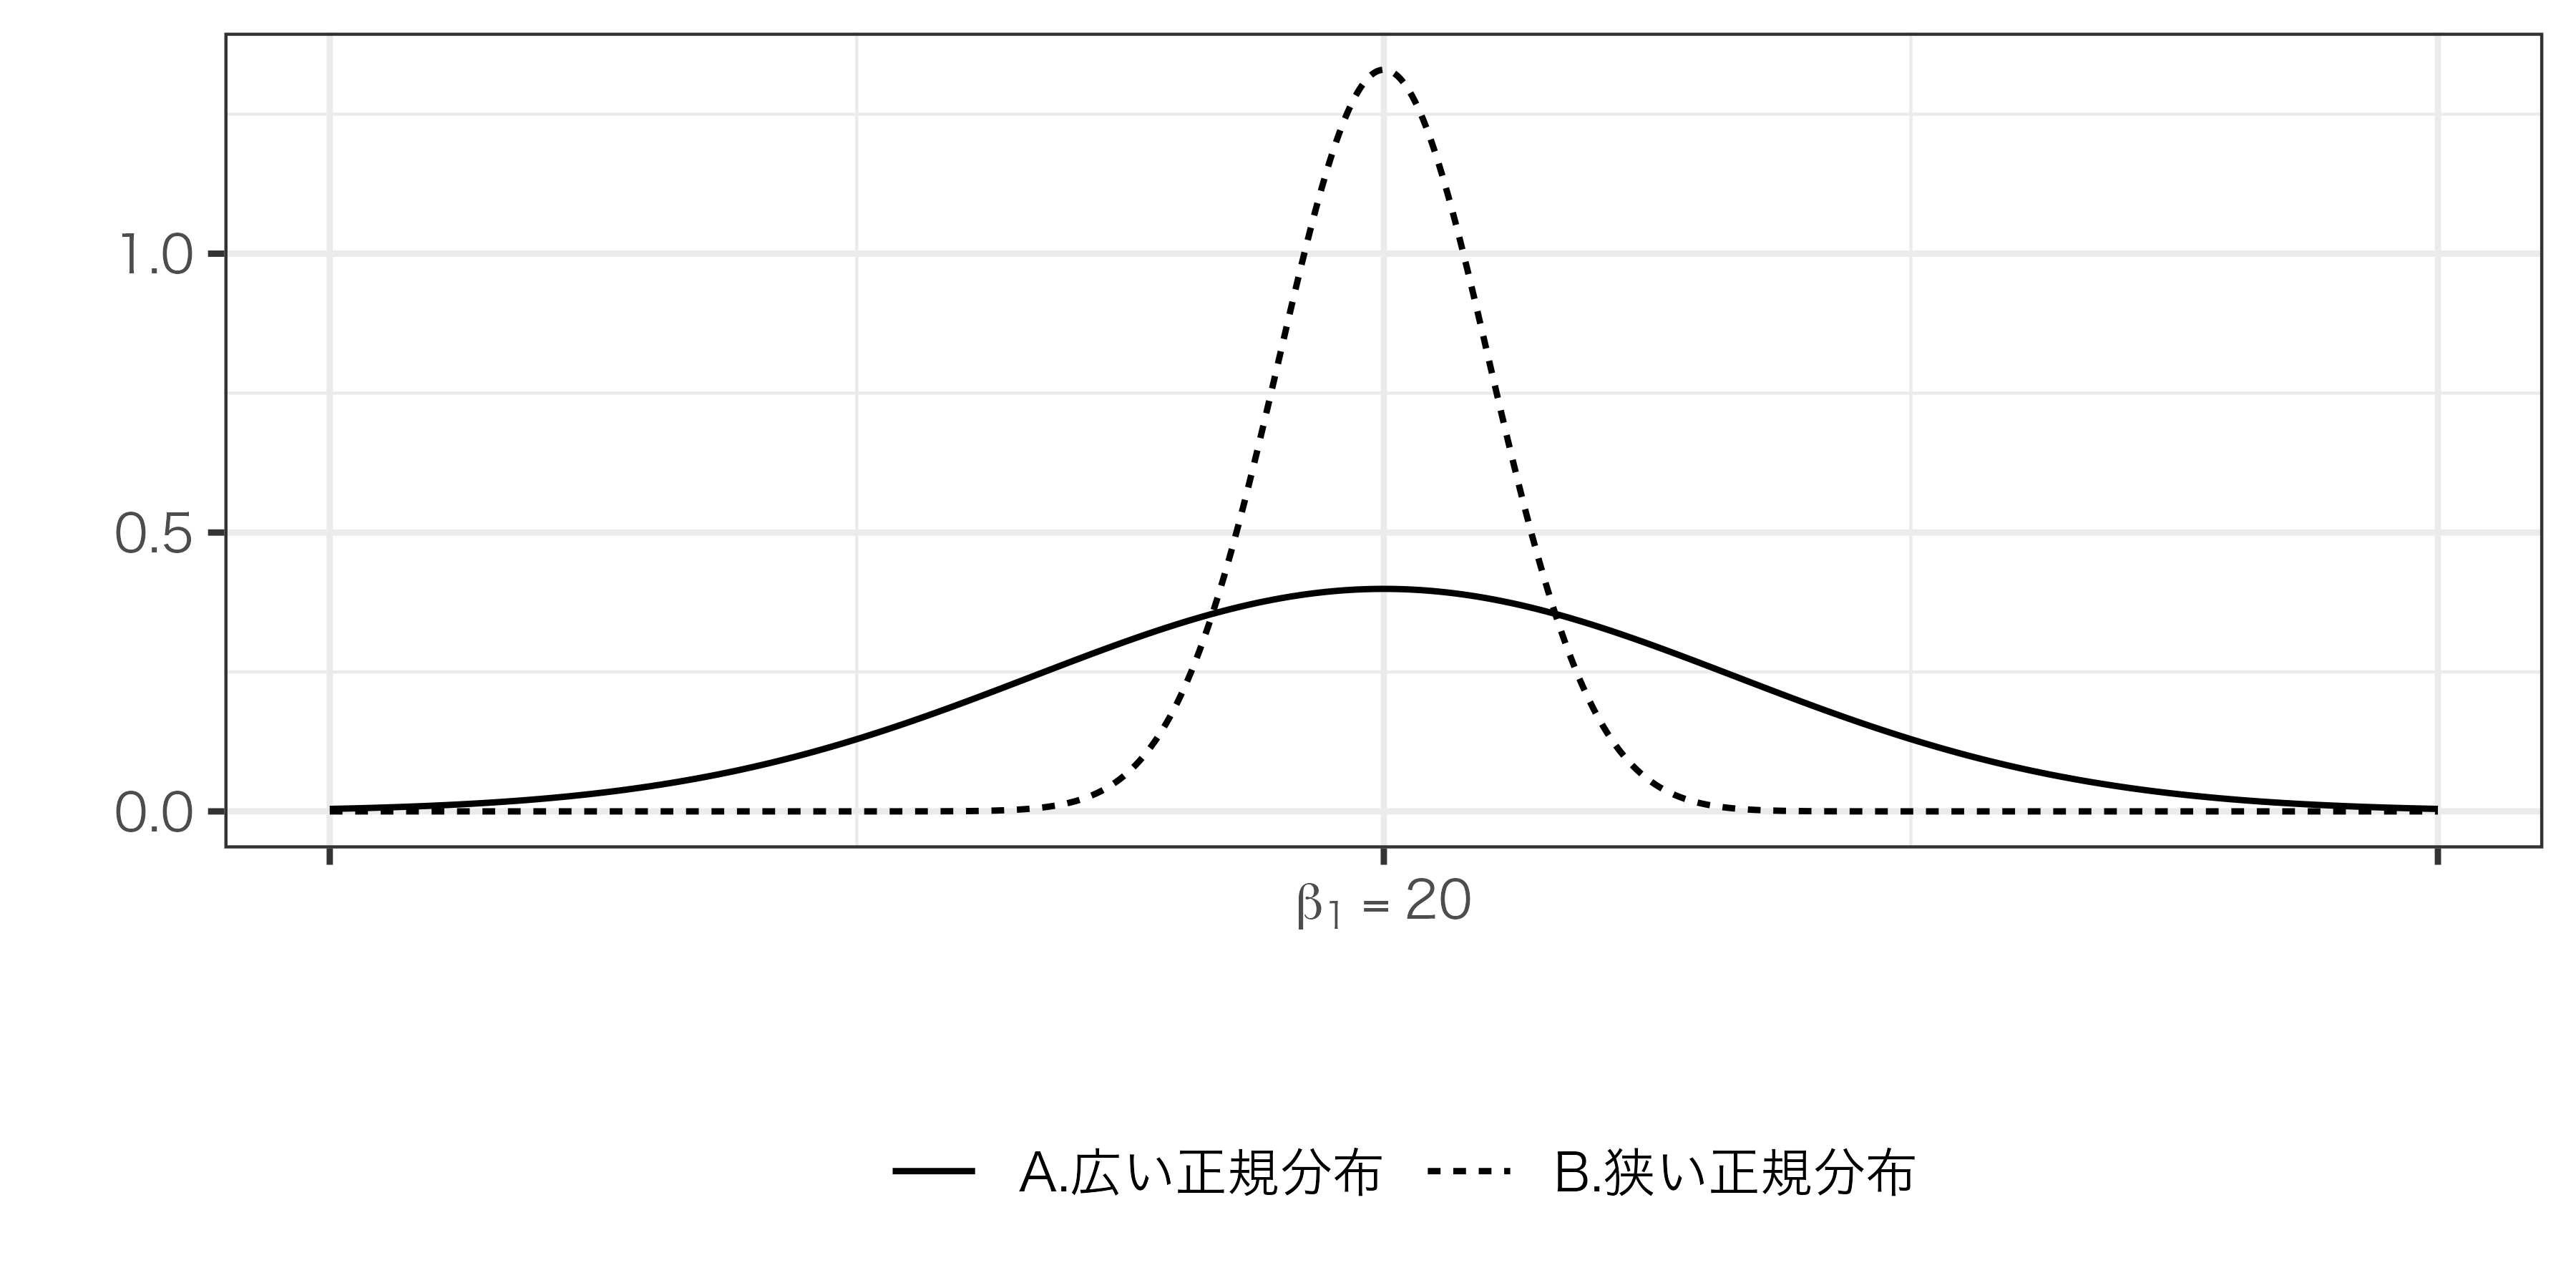
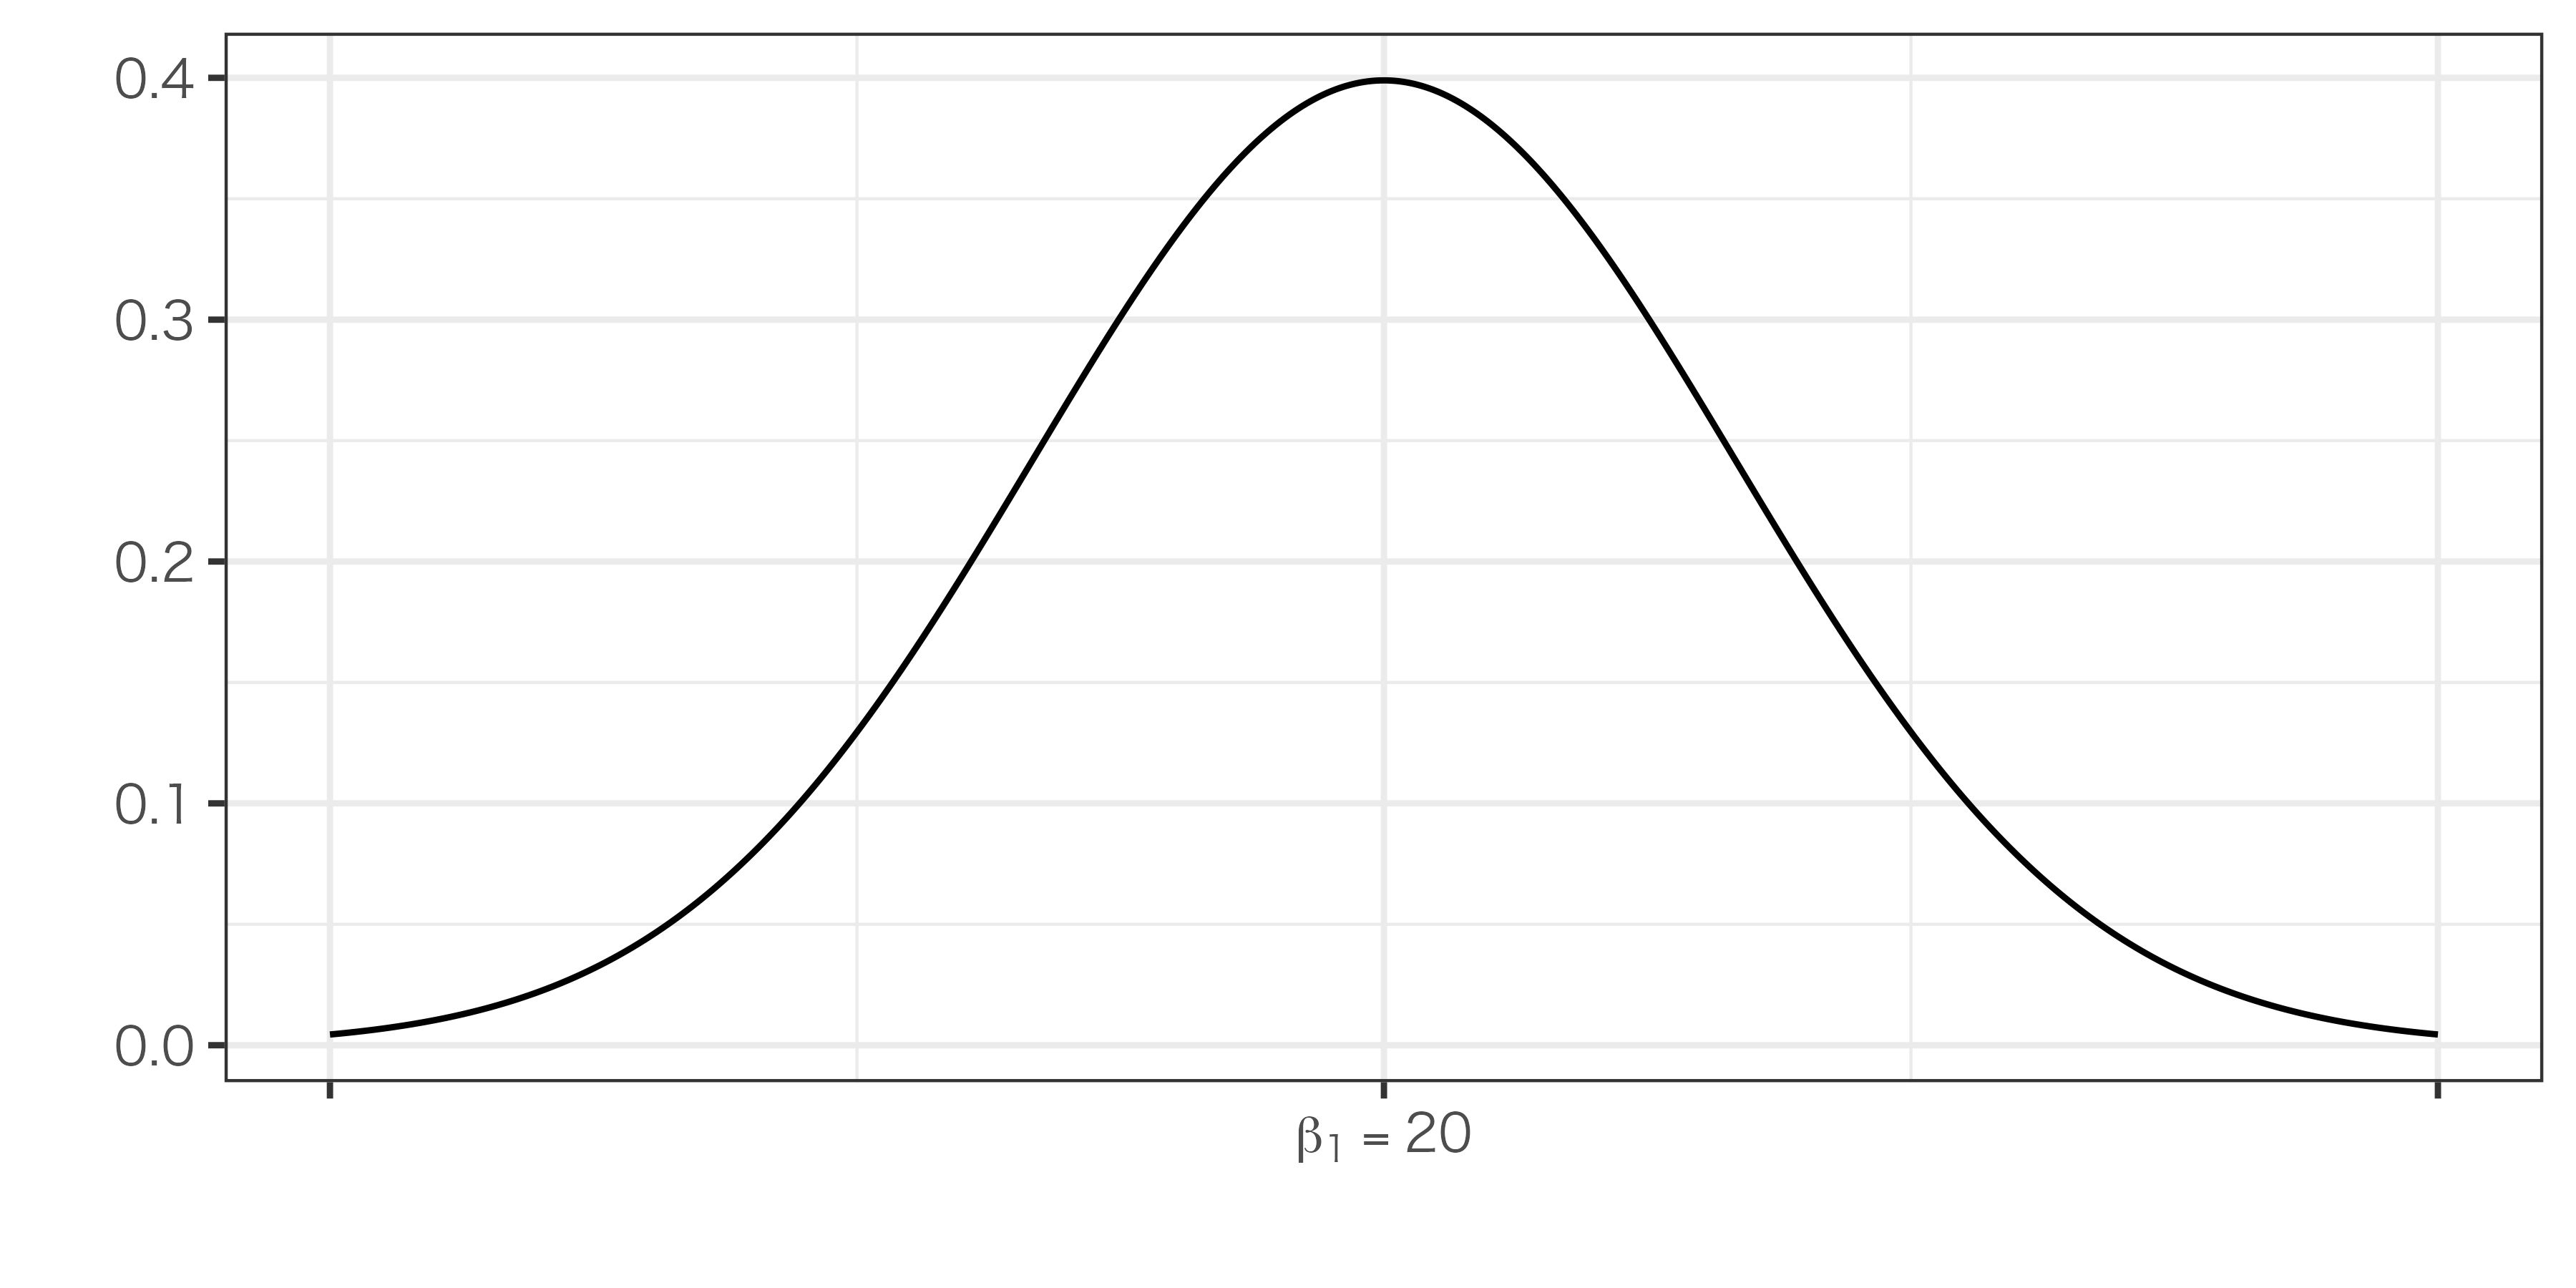
\(X\)と\(\varepsilon\)が無相関のとき(=内生性がないとき)、\(\hat{\beta}_{1}\)は真の値\(\beta_{1}\)を期待値(平均)とする正規分布にしたがう。

どちらが真値を正確に推定しているでしょうか?

確率変数のばらつきを表す尺度
OLSで推定した切片および傾きの分散の平方根
→分散/標準誤差が小さいほど推定は正確
ある一定の条件を満たした場合の\(\hat{\beta_{1}}\)の分散は以下の式で計算。
\[ \text{var}(\hat{\beta_{1}})=\frac{\hat{\sigma}^2}{N\times\text{var}(X)} \]
分散に影響する3つの要因:
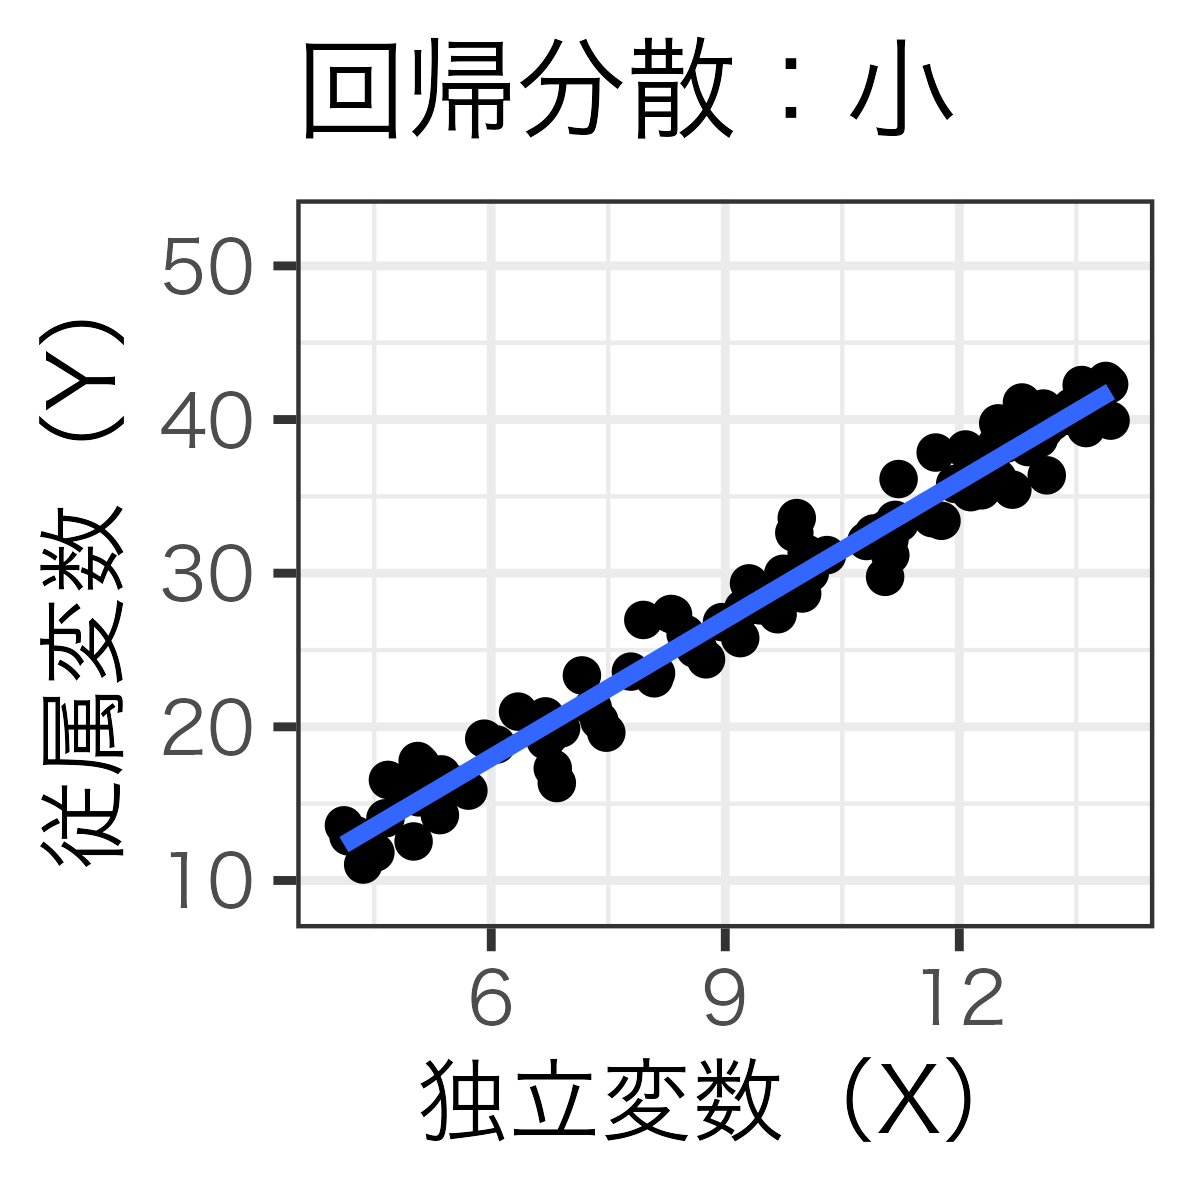
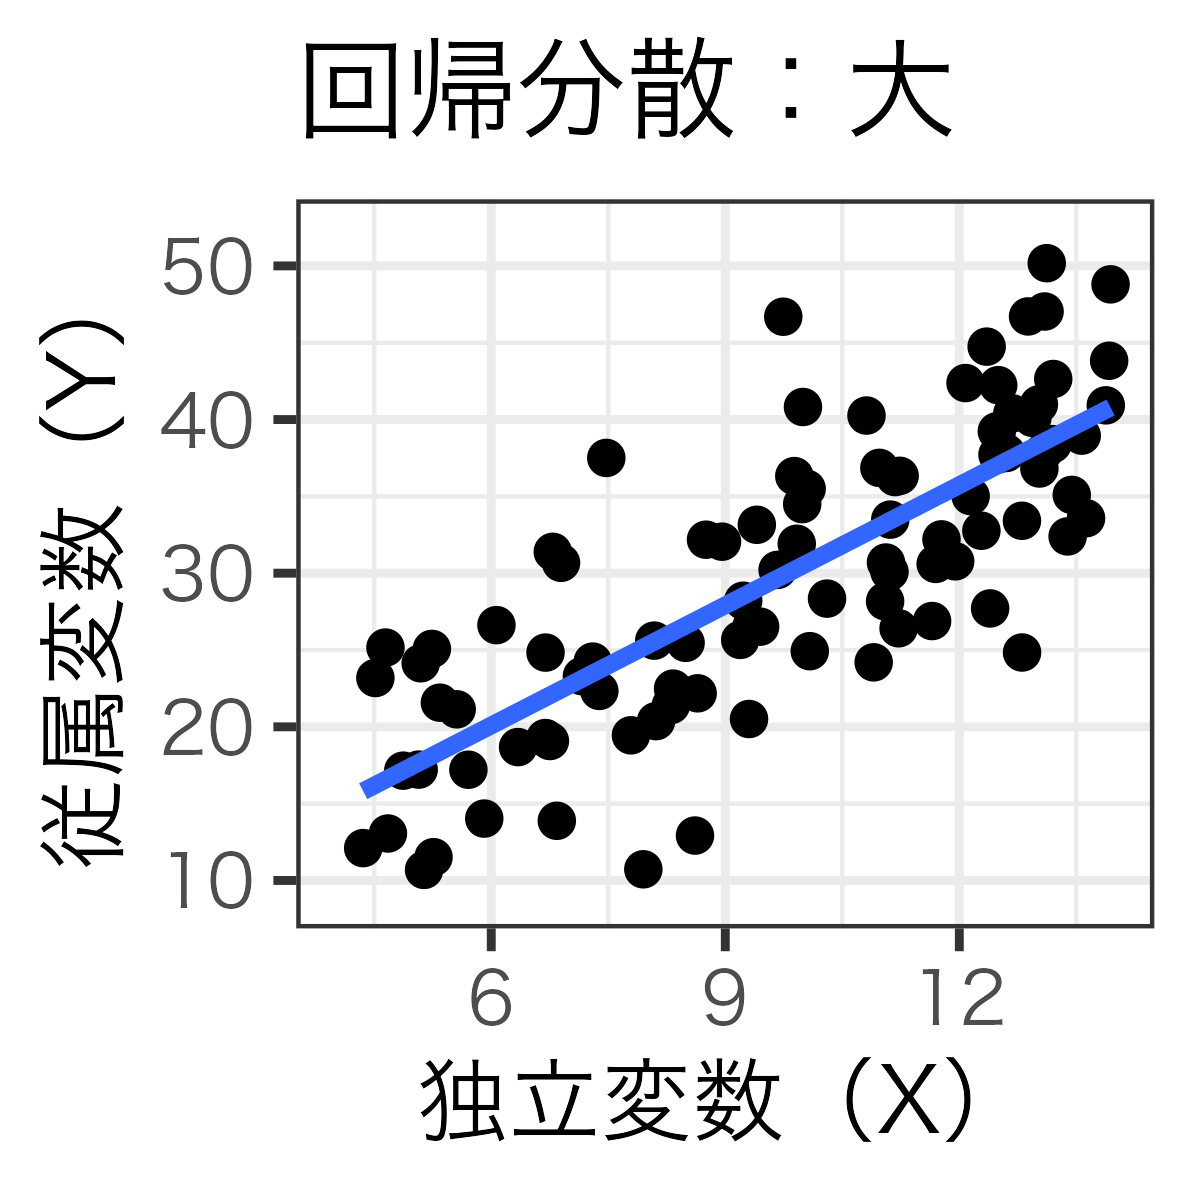
モデルがどれだけ\(Y\)のばらつきを説明しているか
\[ \hat{\sigma}^2=\frac{\sum(Y_i-\hat{Y}_i)^2}{N-k}=\frac{\sum\hat{\varepsilon}_i^2}{N-k} \]
→残差平方和が小さければ回帰分散も小さく、\(\text{var}(\hat{\beta_{1}})\)も小さい(=推定精度が上がる)


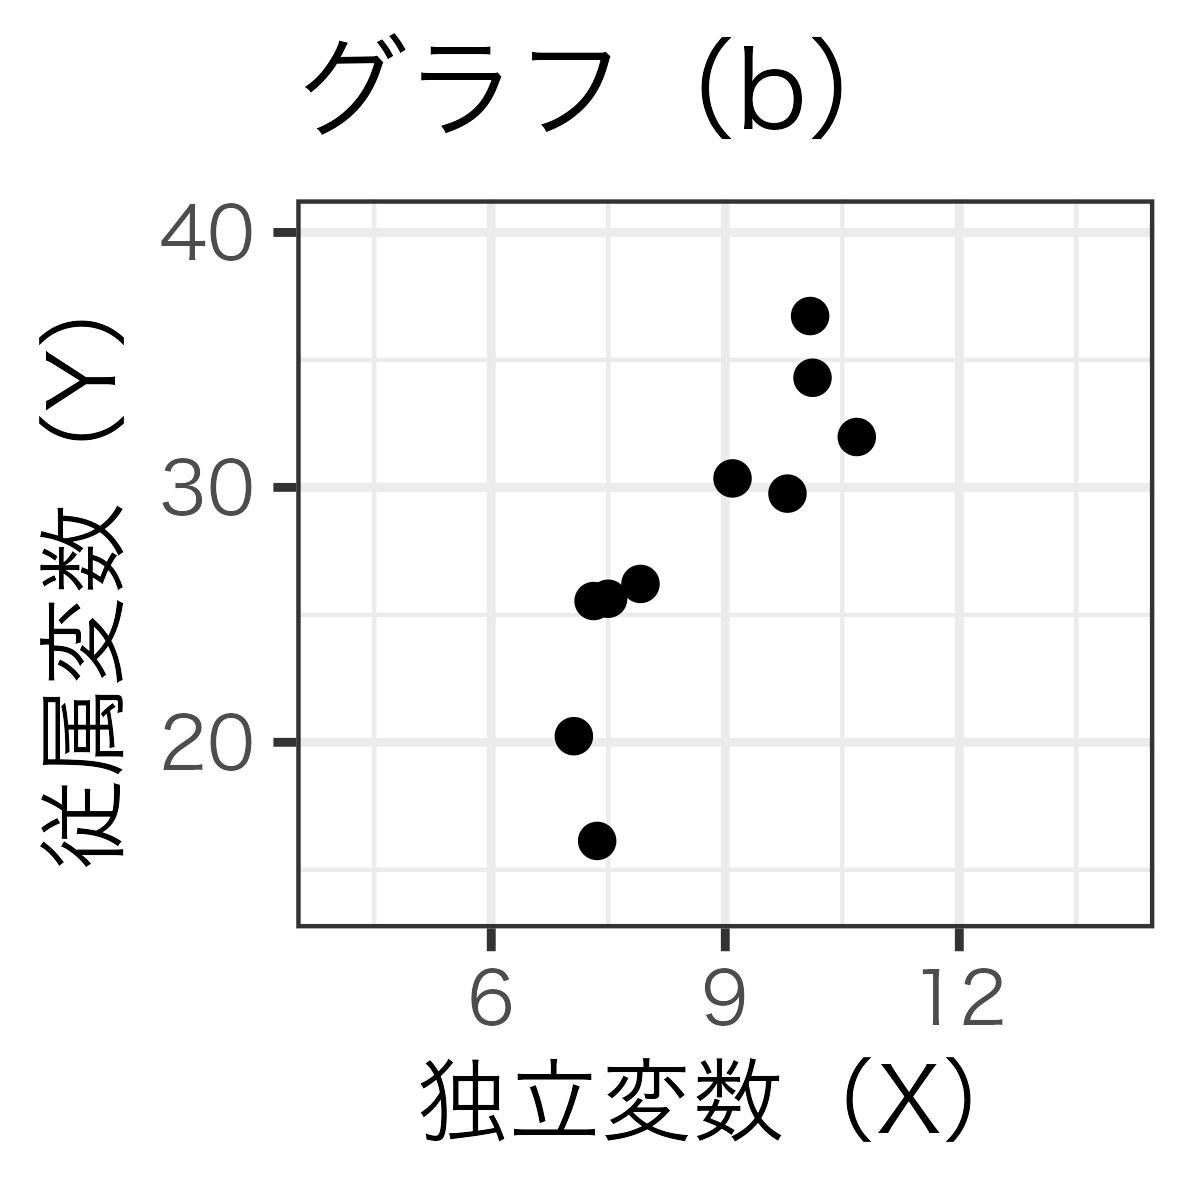
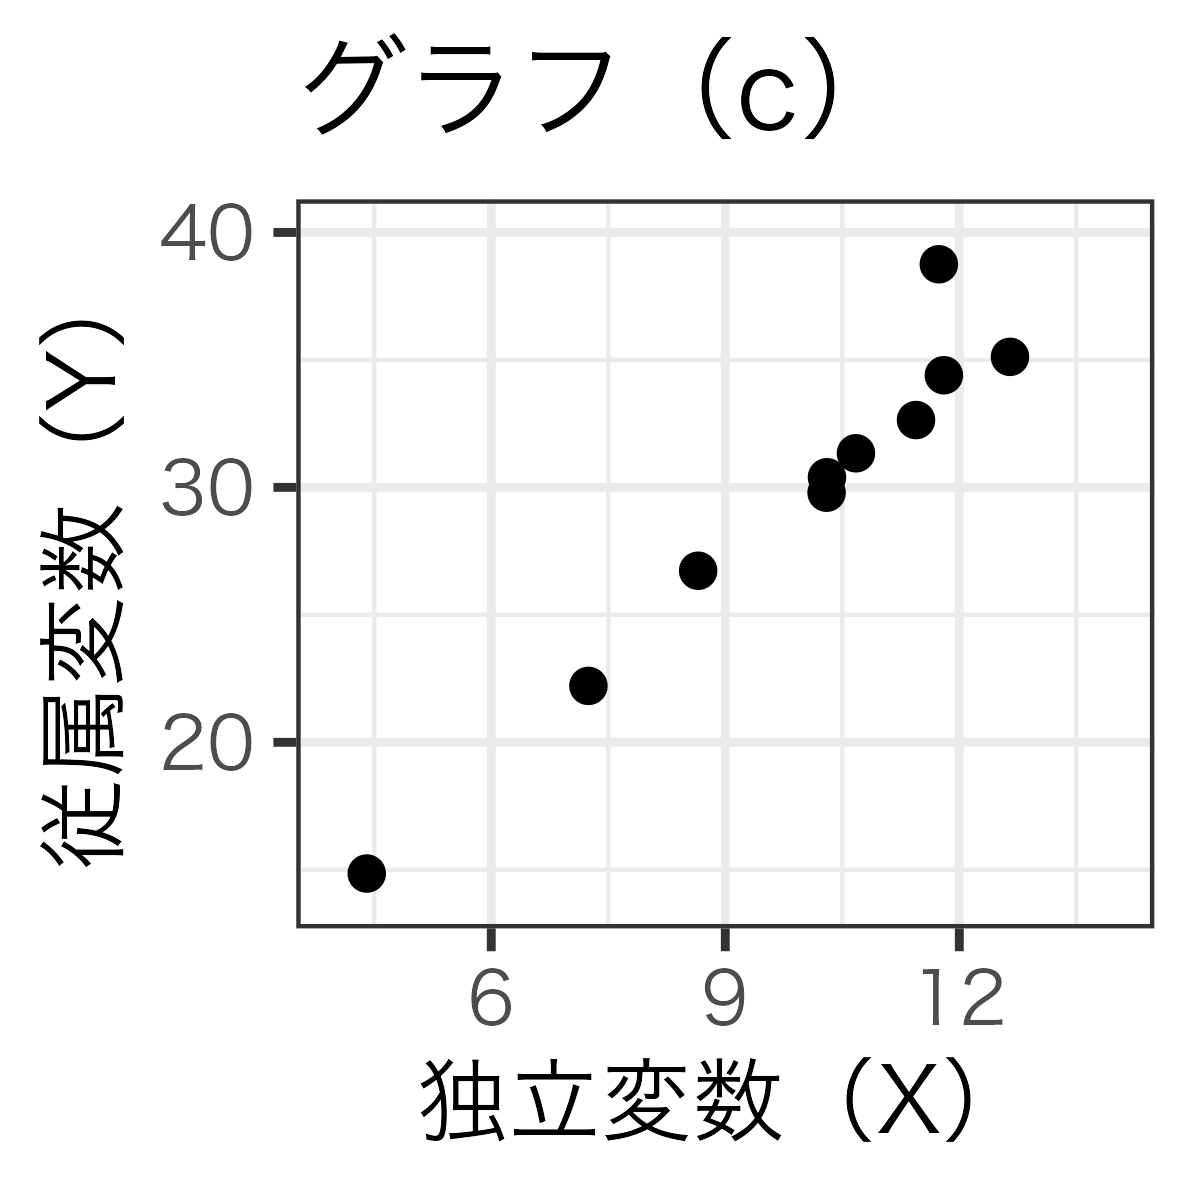
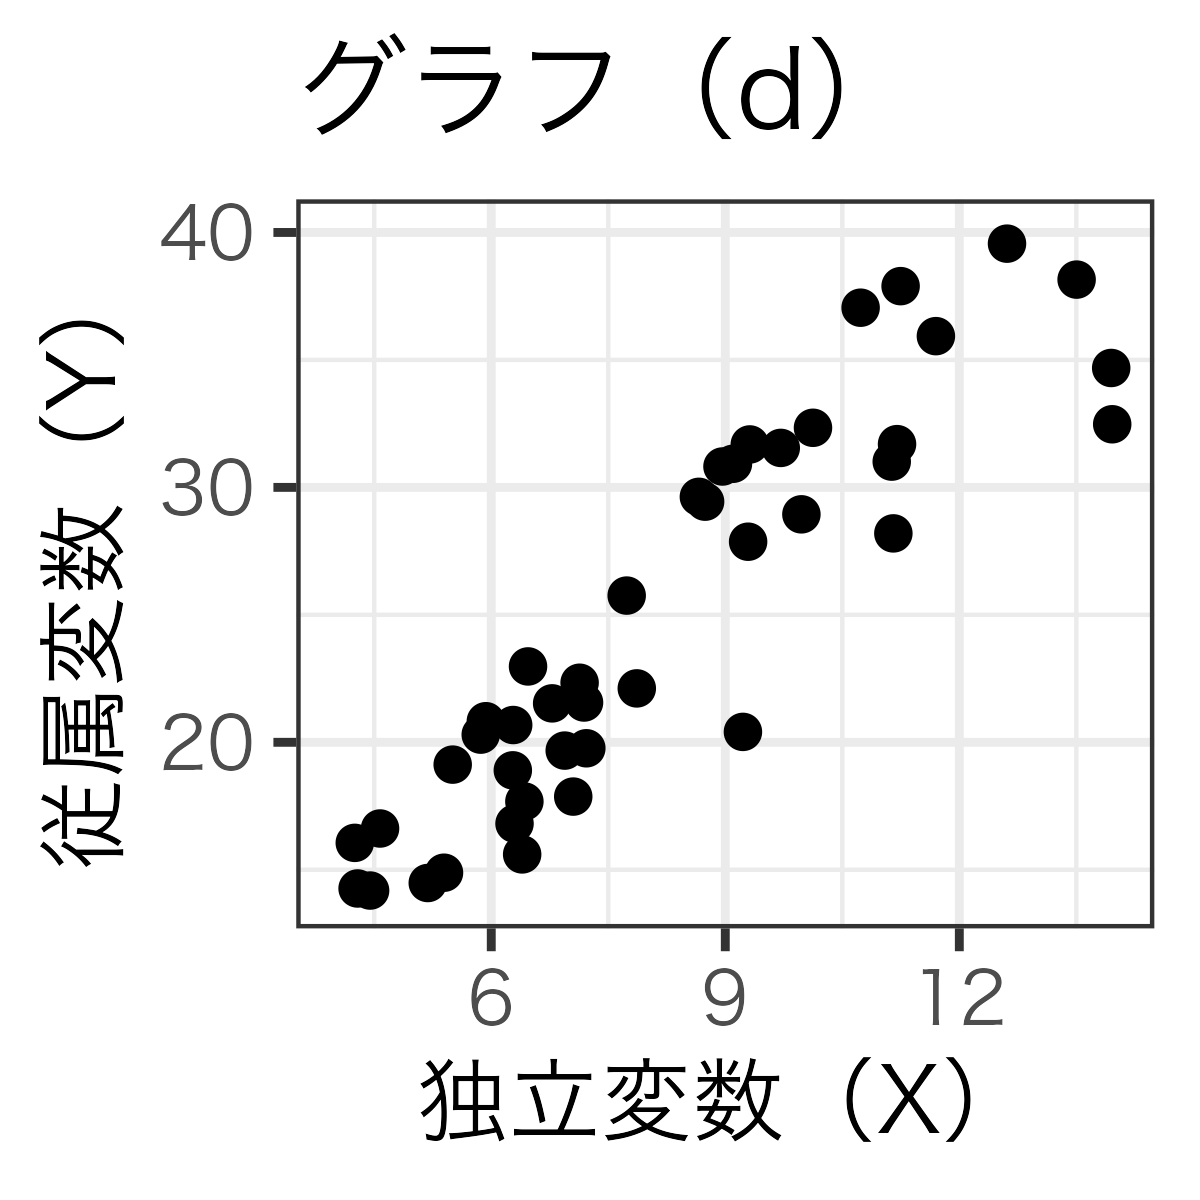
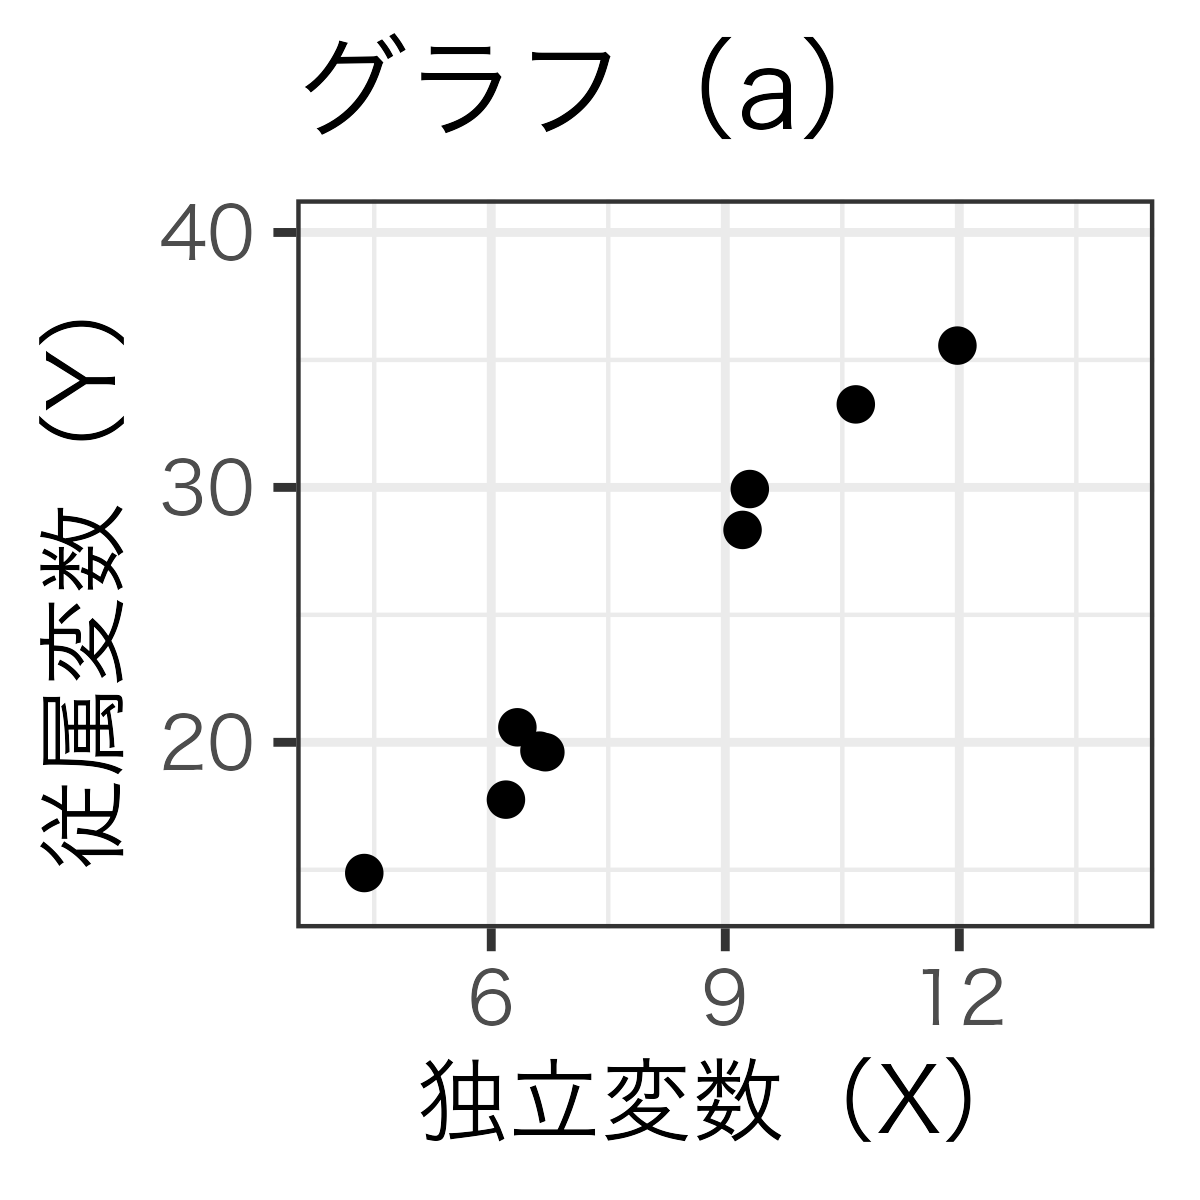
以下の2つのグラフでは\(\hat{\beta_{1}}\)の分散はどちらが小さいでしょうか
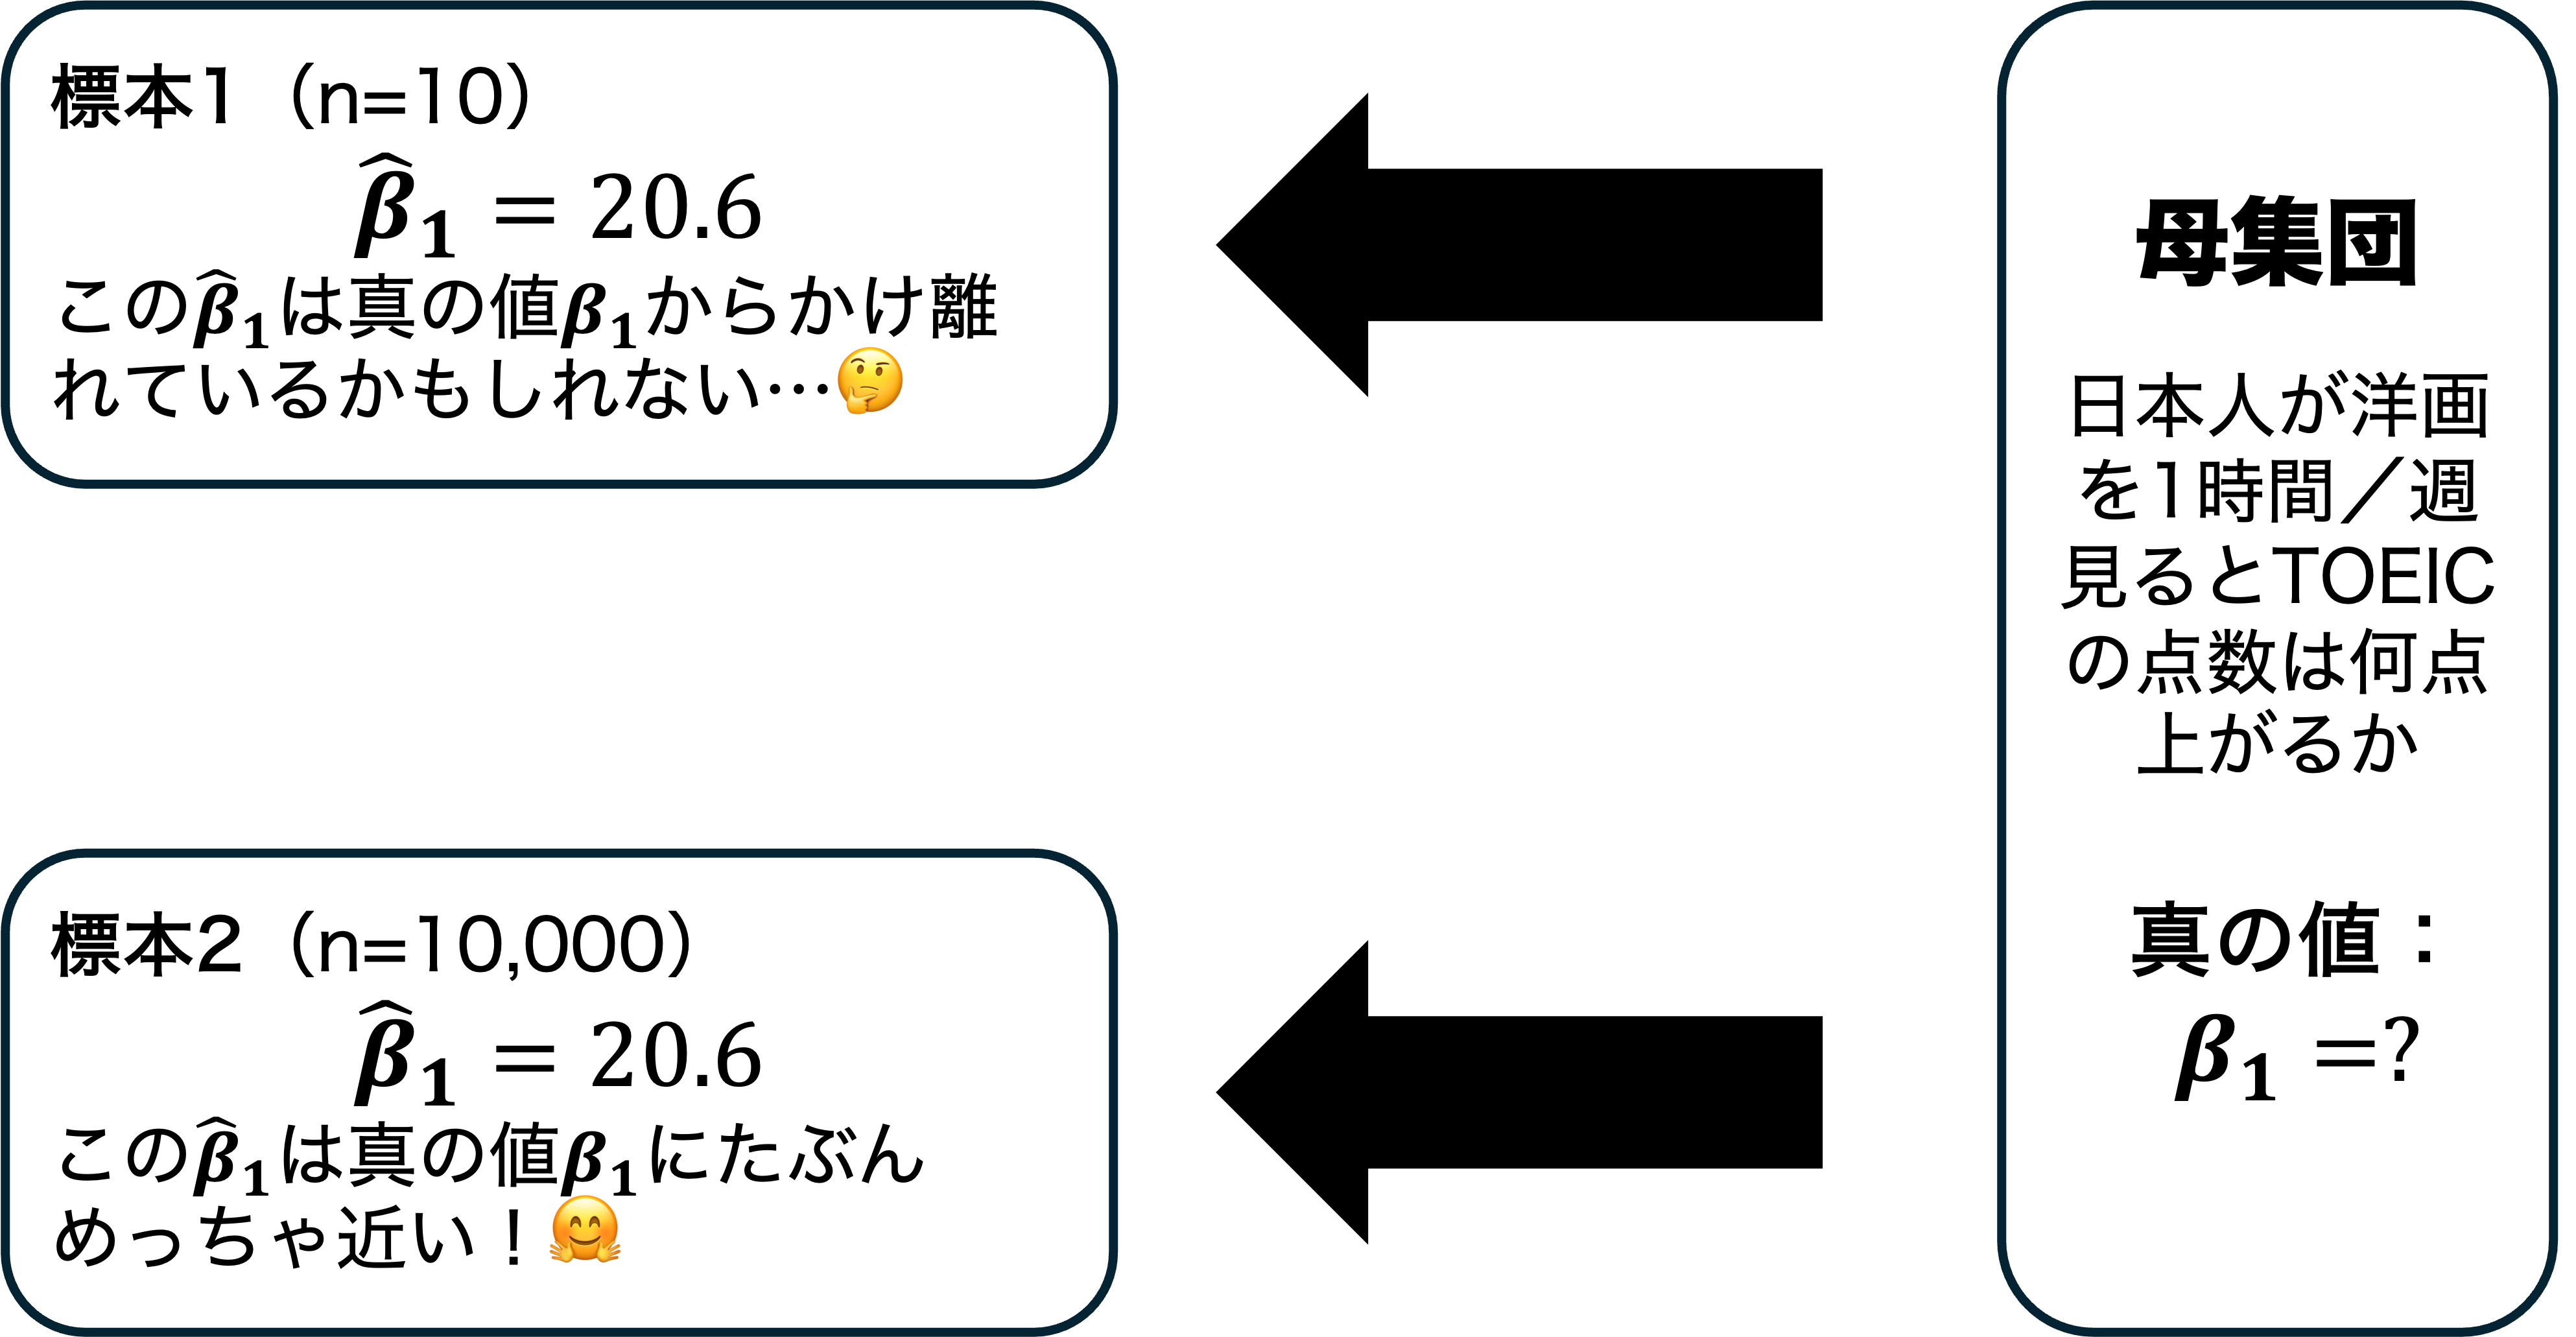
他の条件が同じなら、\(N\)が無限大に近づいていくにつれて\(\text{var}(\hat{\beta_{1}})=\frac{\hat{\sigma}^2}{N\times\text{var}(X)}\)の値はどうなっていくと思いますか。
サンプルサイズ(\(N\))が大きくなるにつれて、OLS推定値\(\hat{\beta_{1}}\)は真値\(\beta_{1}\)に確率的に収束(\(\text{plim}\hat{\beta}_1=\beta_1\))
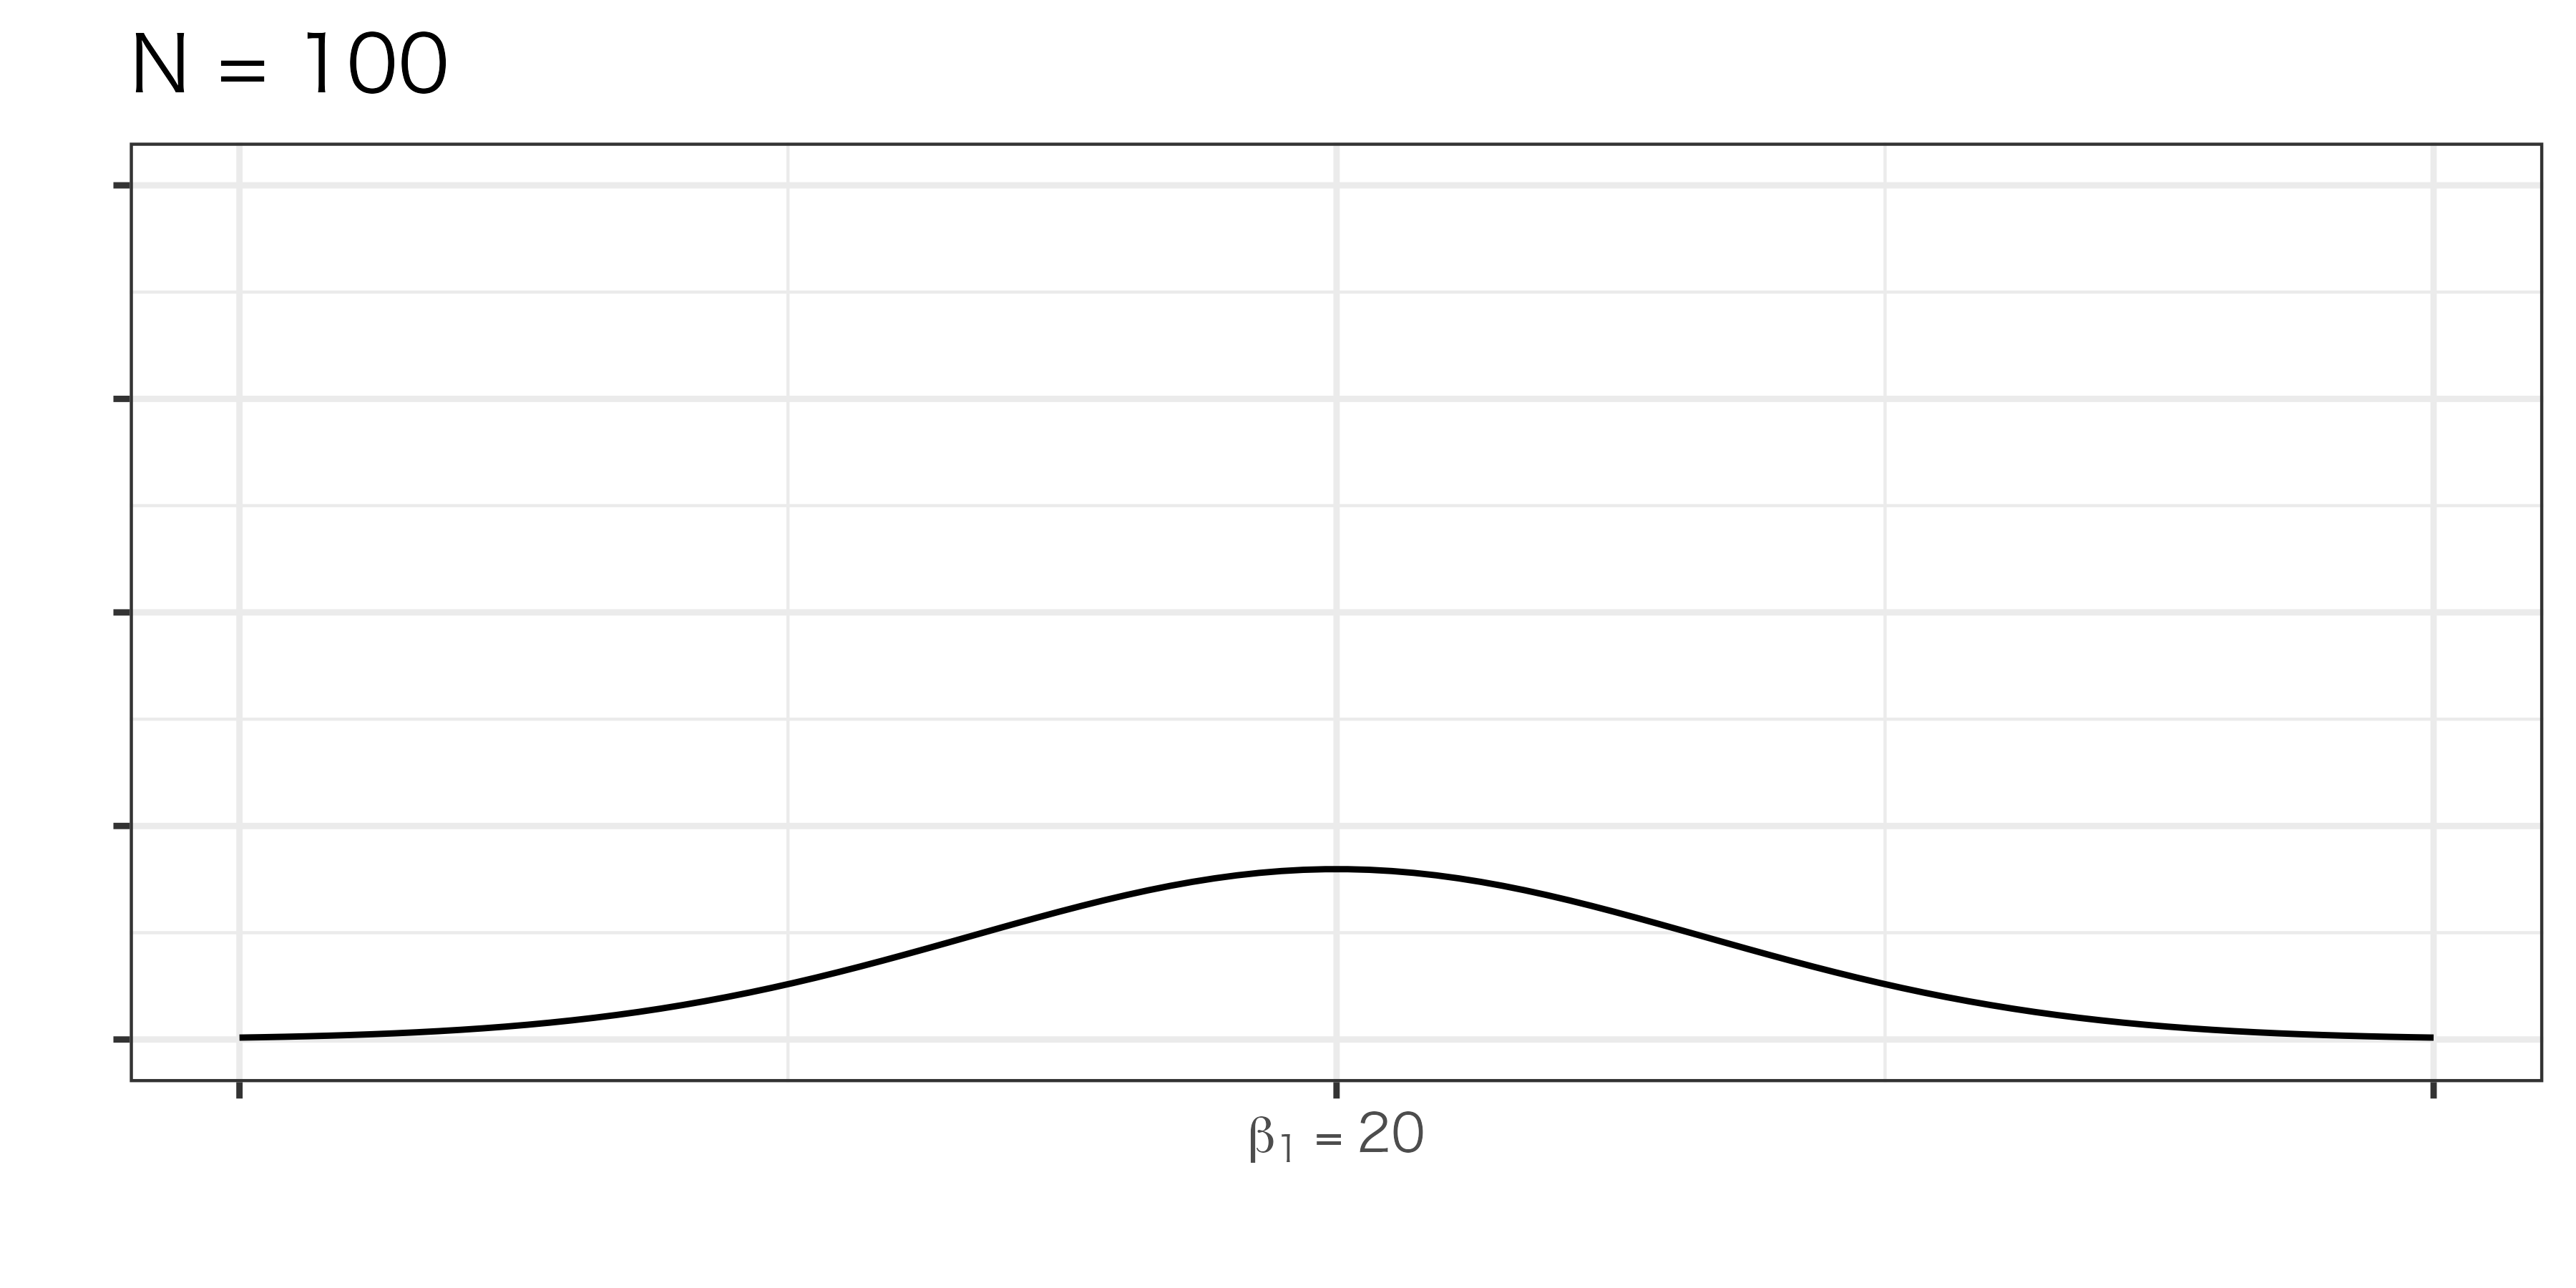
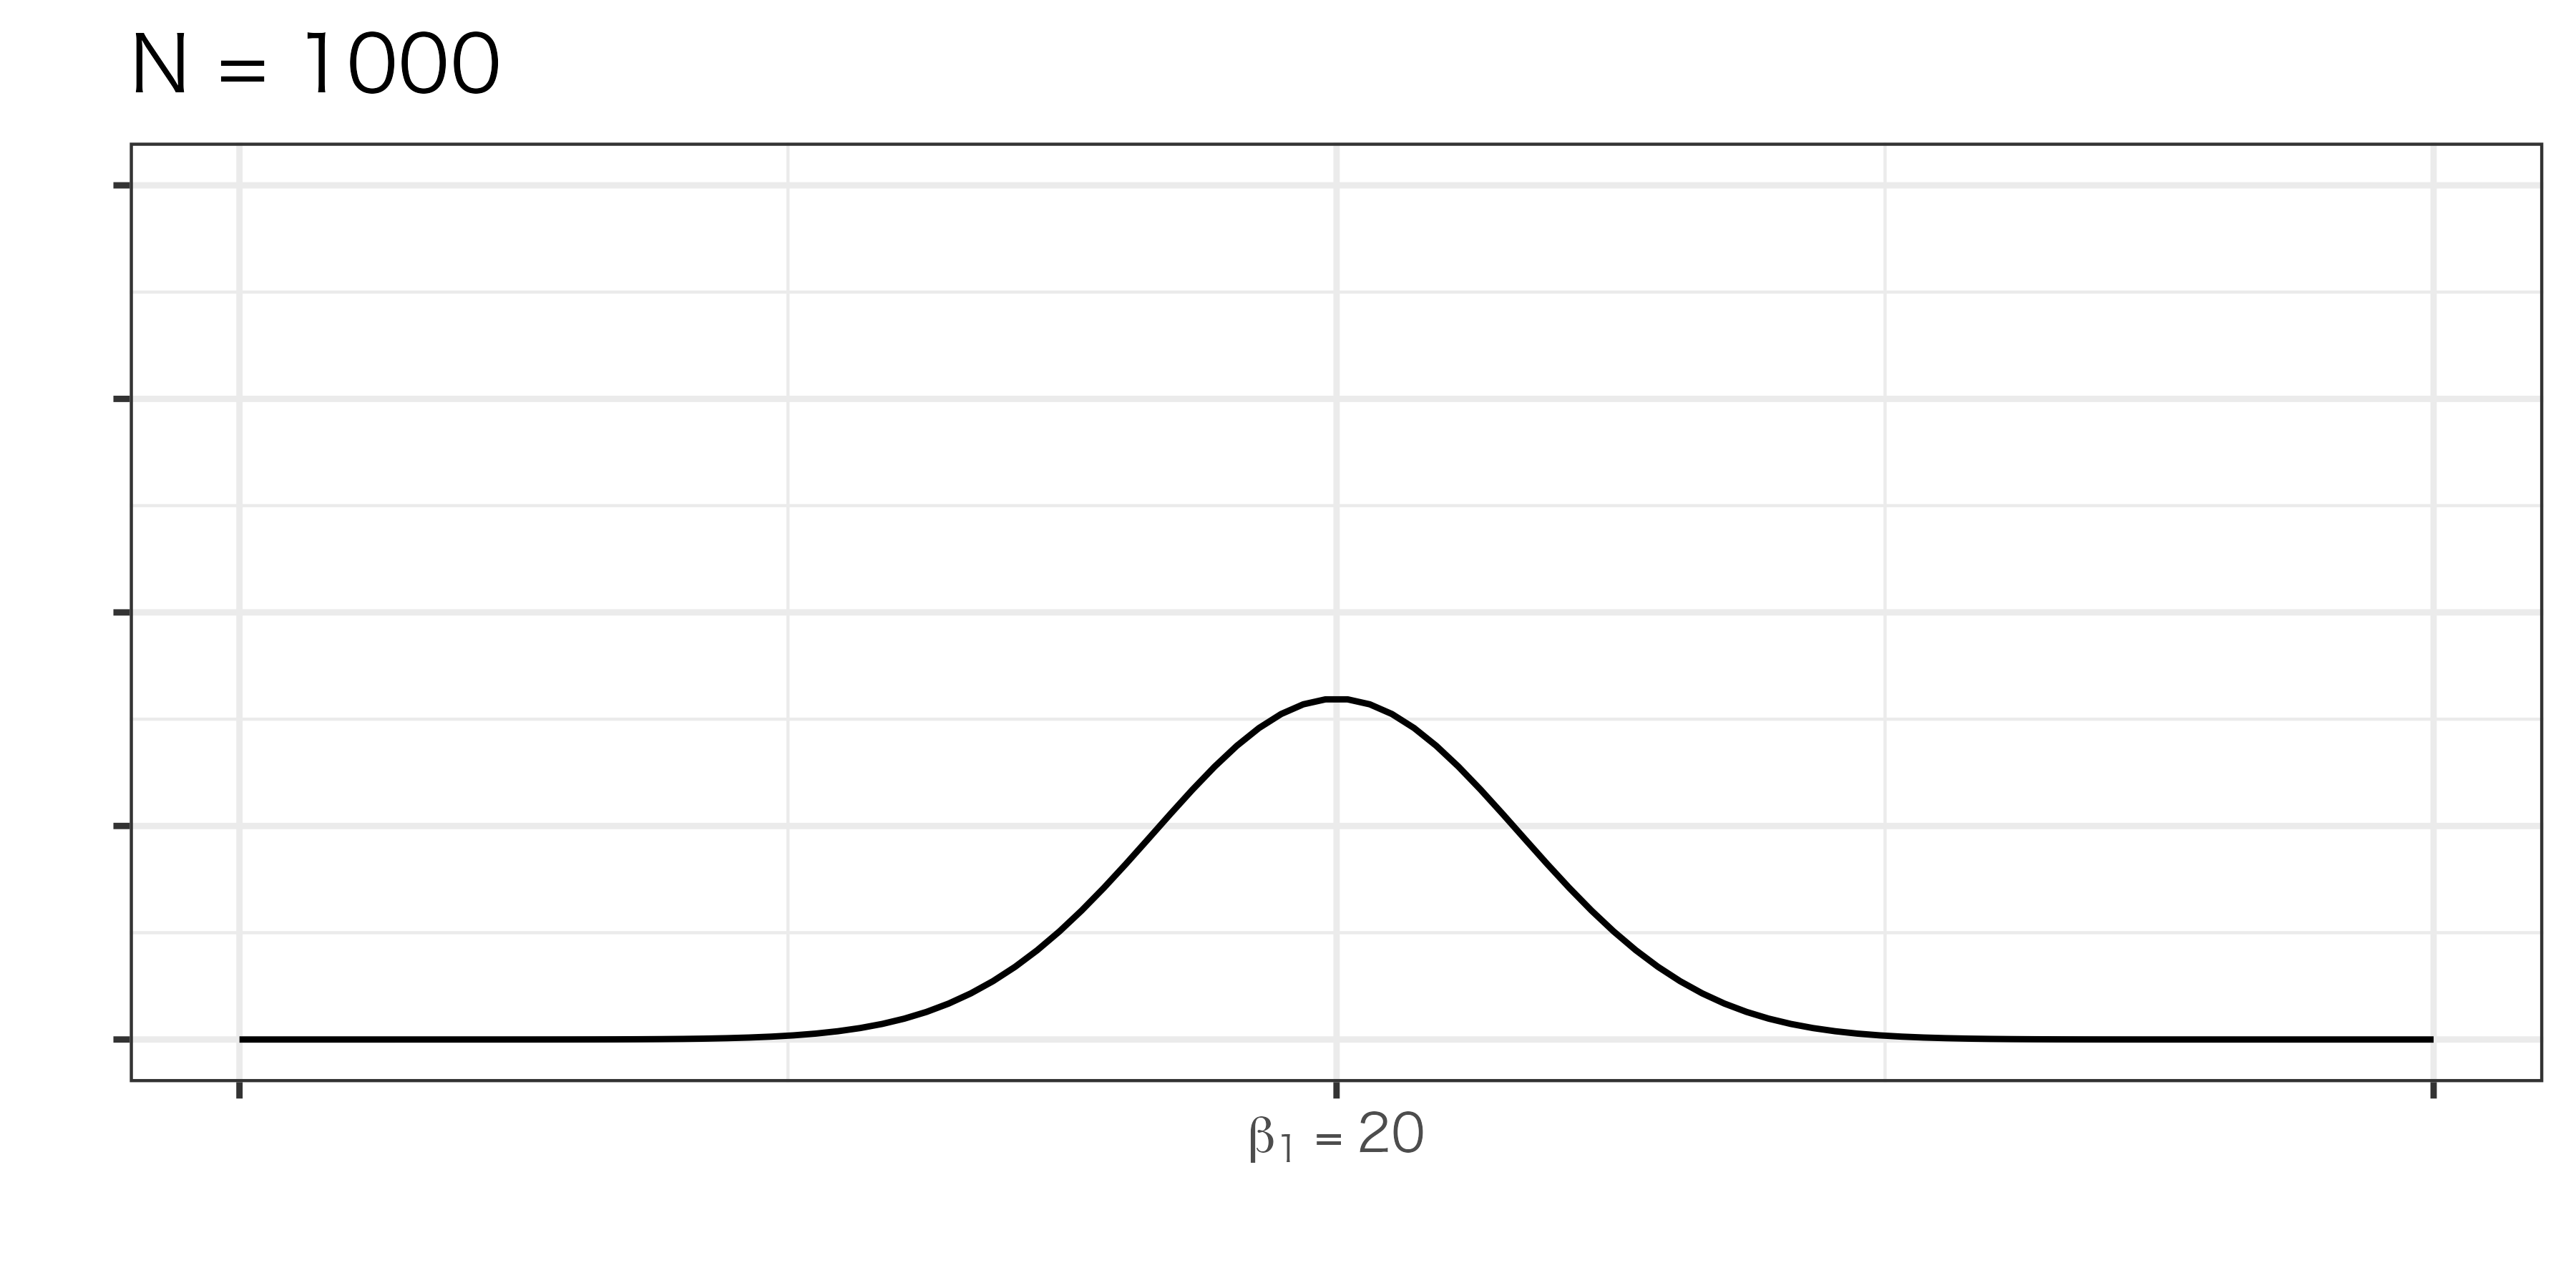
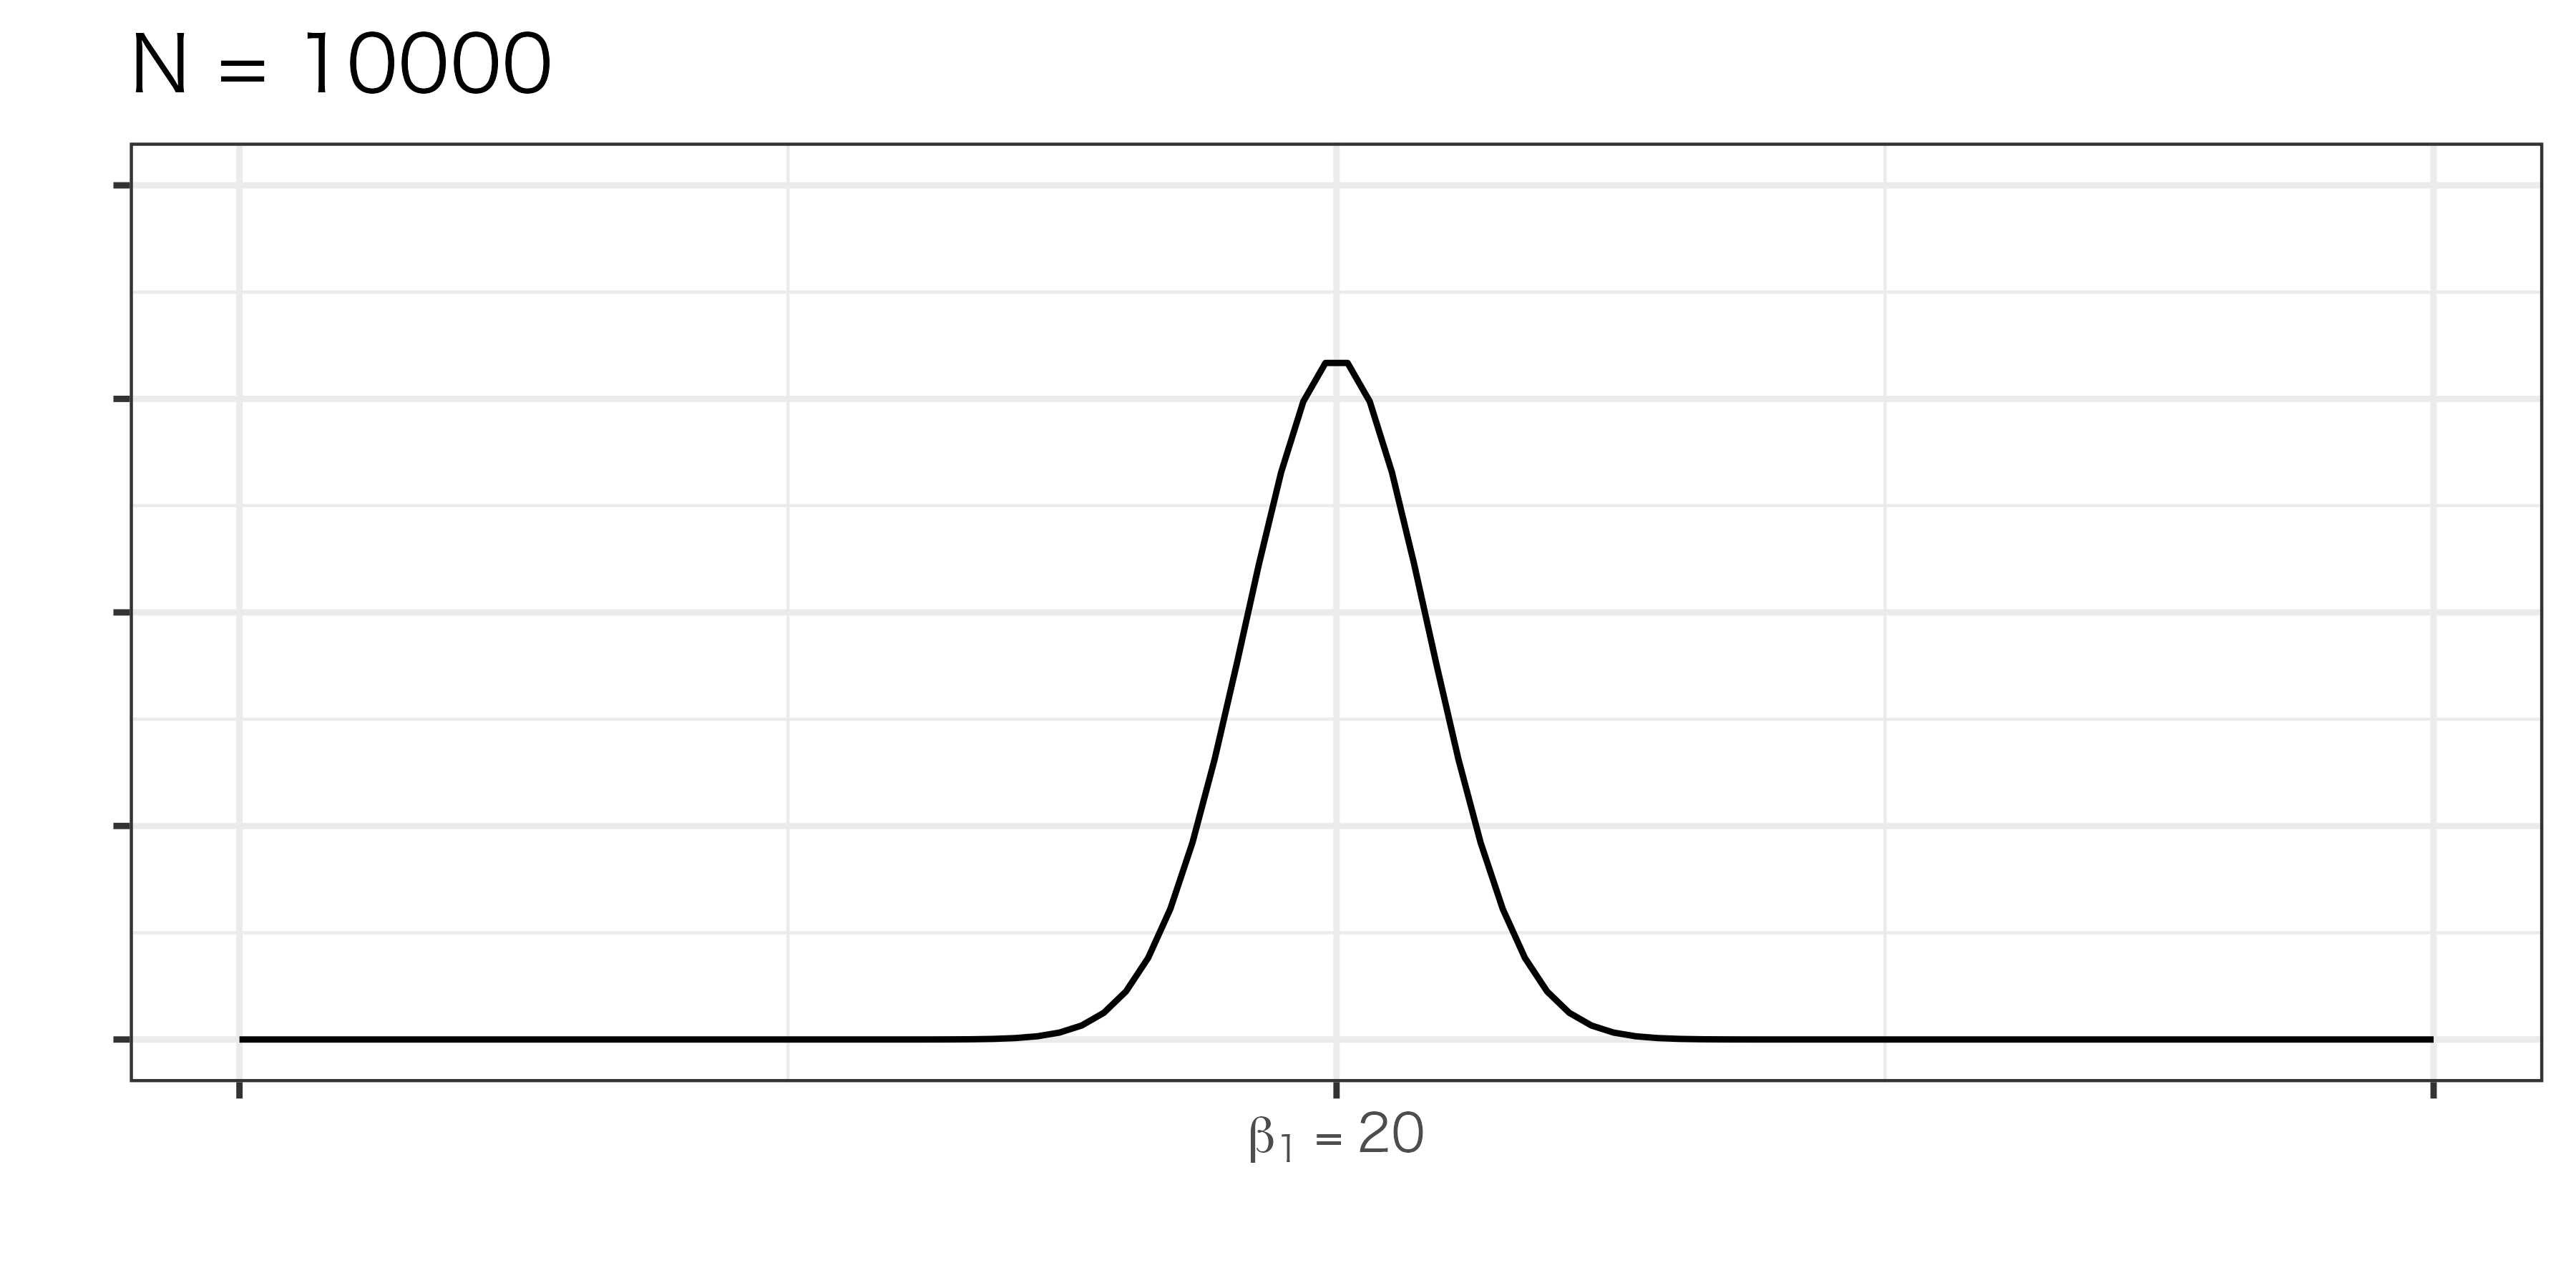

ある一定の条件を満たした場合の\(\hat{\beta_{1}}\)の分散は以下の式で計算。
\[ \text{var}(\hat{\beta_{1}})=\frac{\hat{\sigma}^2}{N\times\text{var}(X)} \]
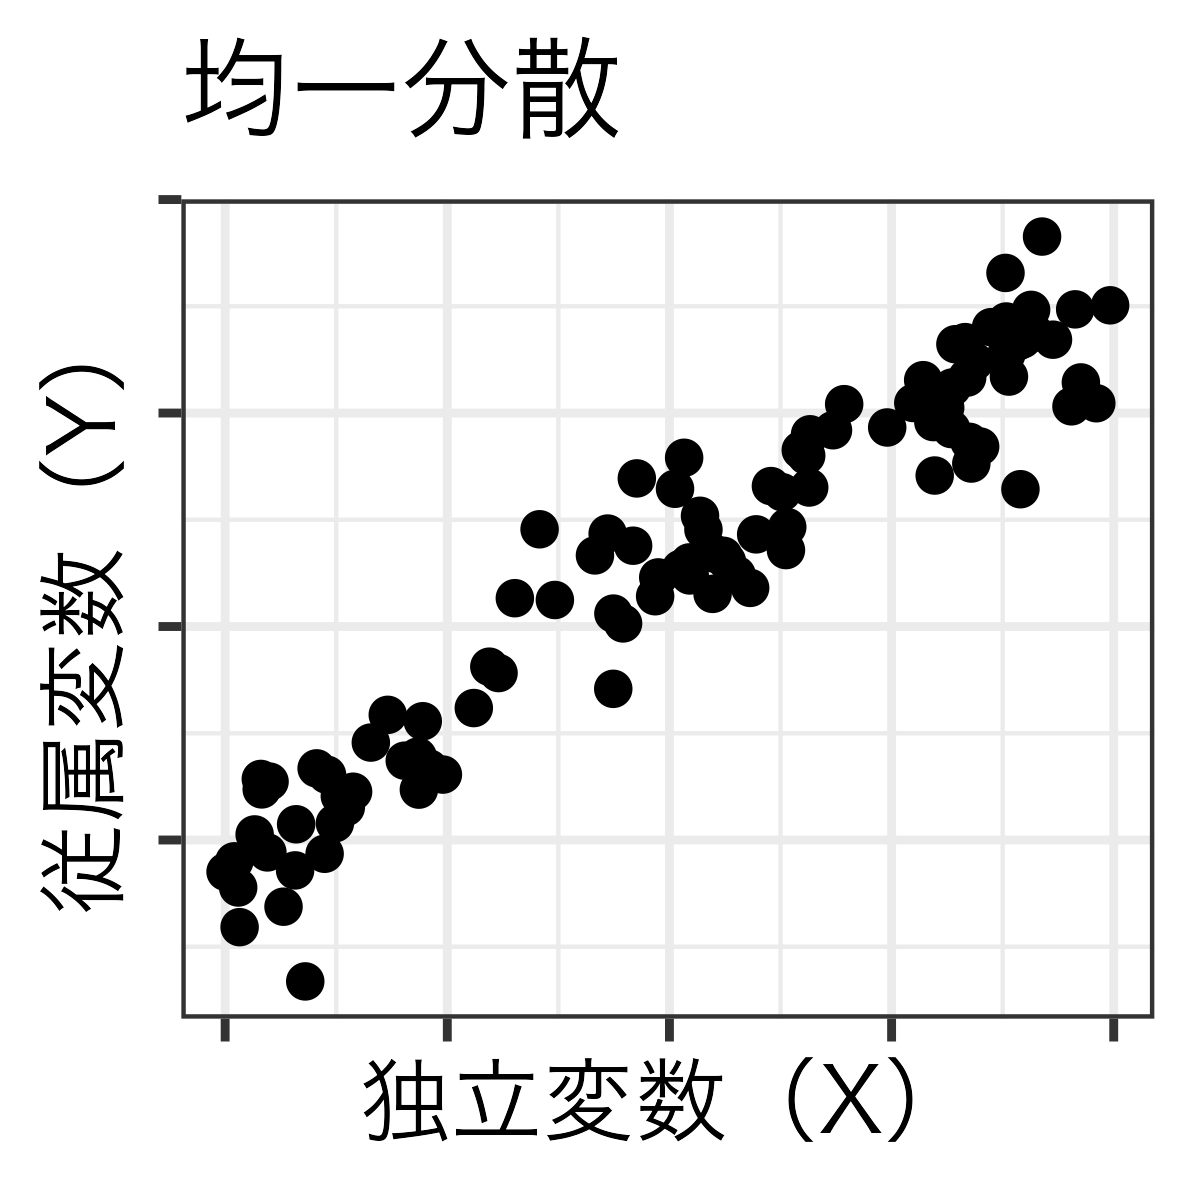
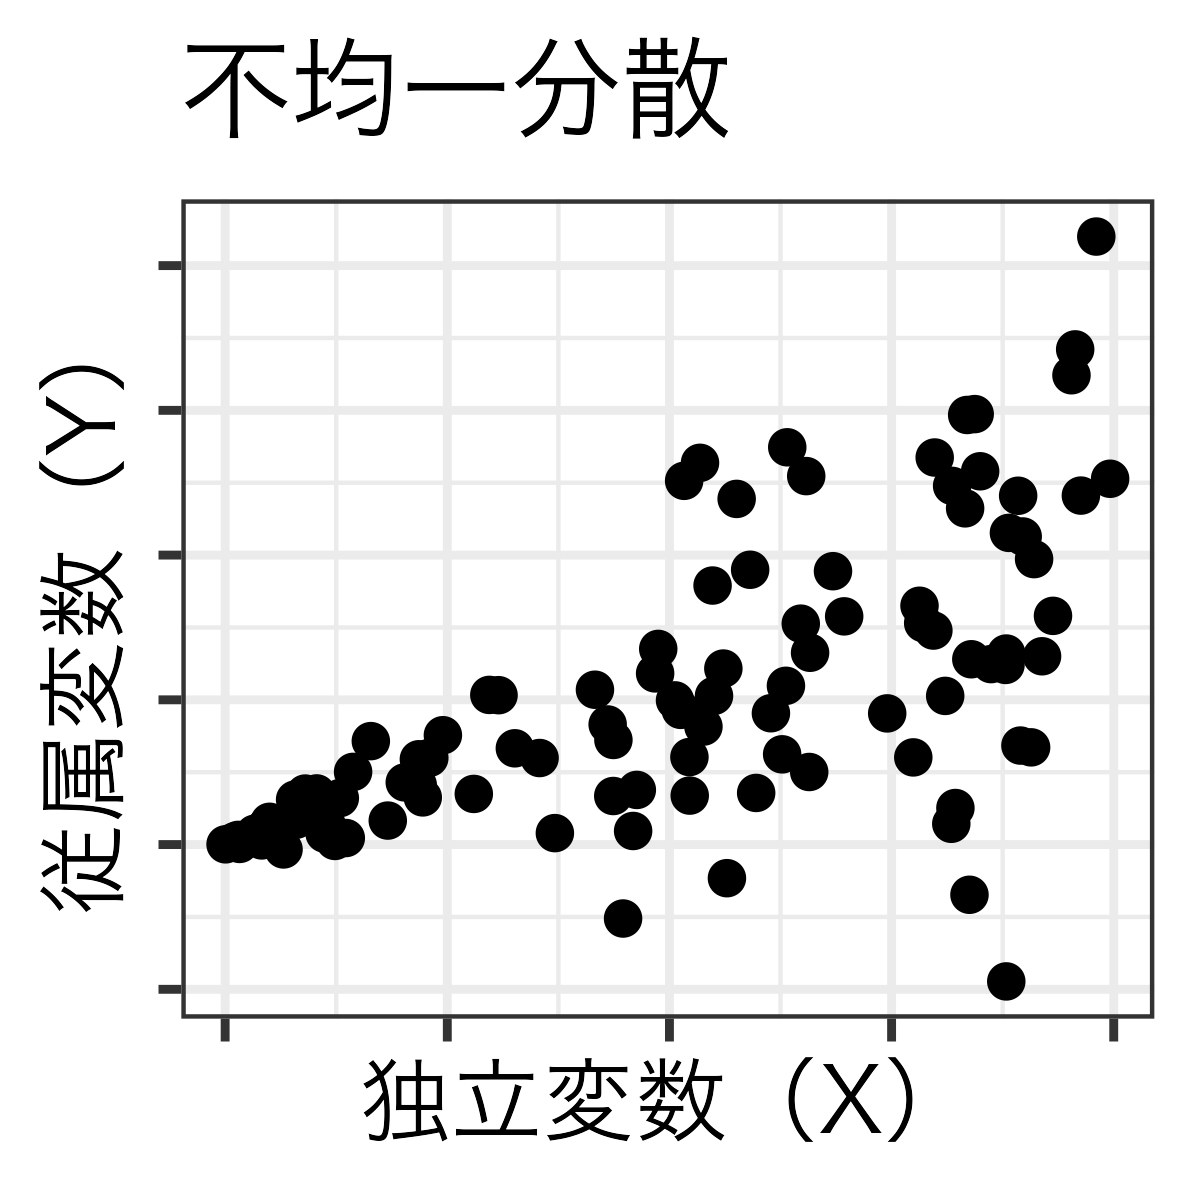
以下の場合ではこの計算式は使えない。
ただし以上の場合でも係数にバイアスは生じるとは限らない
誤差項\(\varepsilon_i\)が観察同士で相関


誤差項\(\varepsilon_i\)が観察同士で相関
二変量回帰モデルについて深掘りする。標準誤差の概念を導入し、OLS推定の精度に影響する要因を議論する。その中でも特にサンプルサイズに焦点を当て、OLS推定値がもつ「一致性」という性質を紹介する。さらに、通常の標準誤差が適用できない条件として不均一分散や誤差同士の相関という問題についても議論する。
二変量回帰分析:応用編