現代政治分析入門2
2026-11-03

二変量回帰モデルについてさらに深掘りする。回帰モデルがどれくらいデータを説明しているのかを示す概念である適合度について扱い、その尺度を紹介する。また外れ値とは何かについて学び、それが推定結果にどのような影響を与えるのかを議論する。
大変よくできましたが、問4と問7は要注意(→正答)
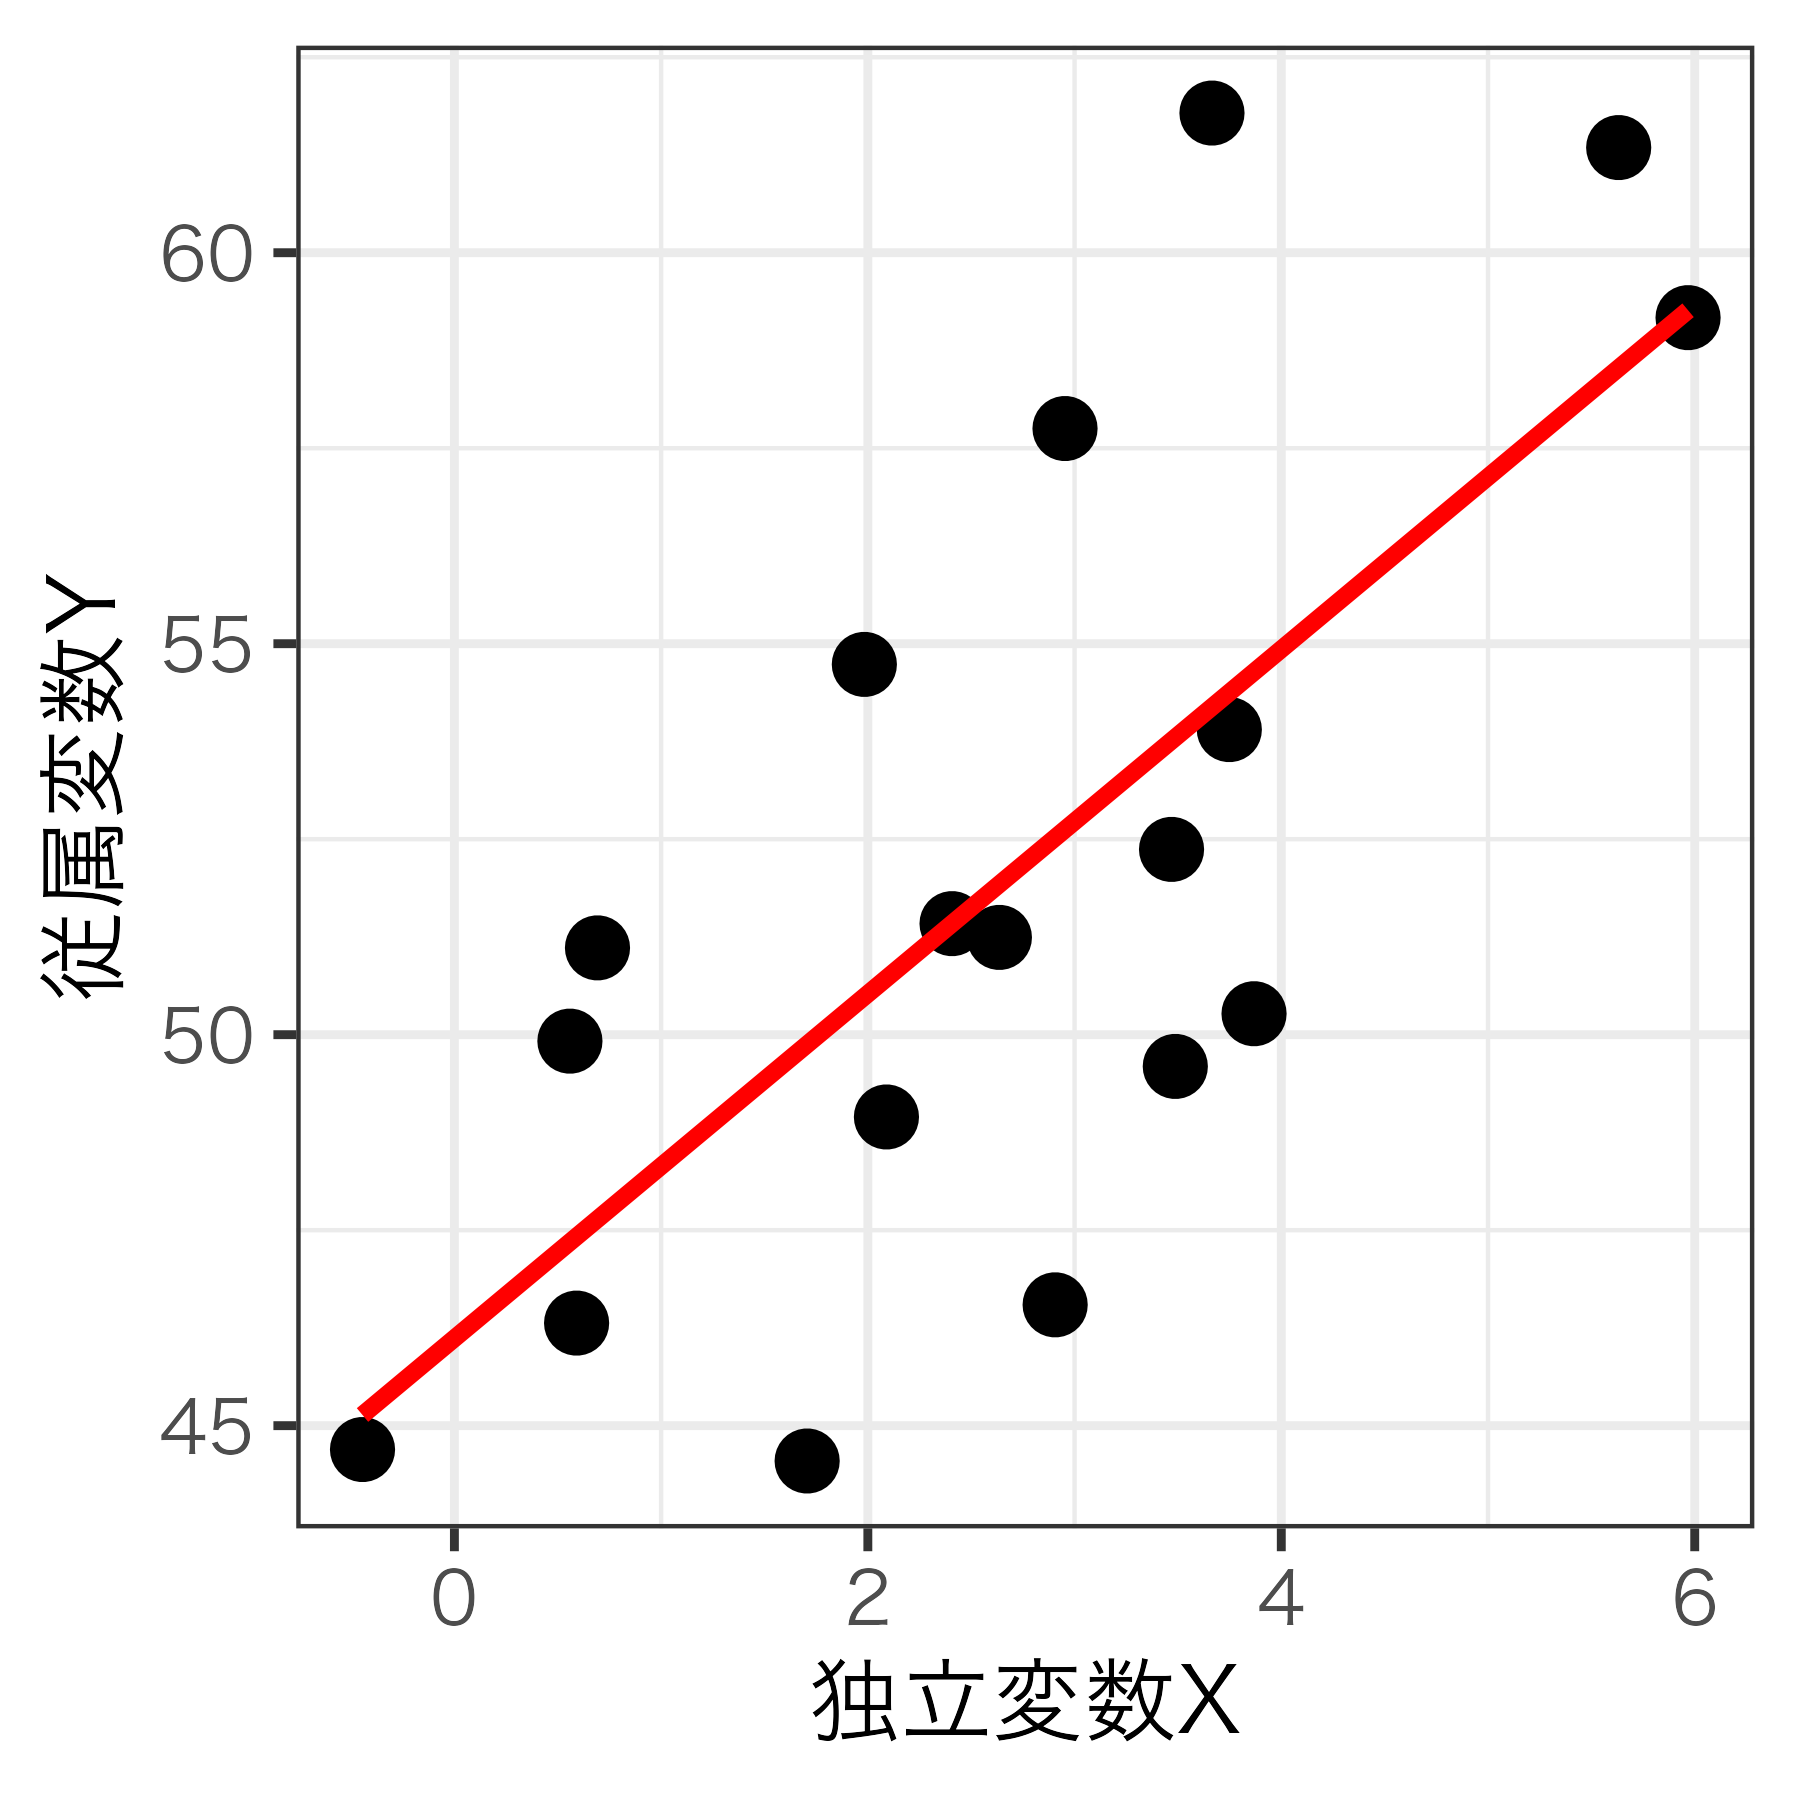
独立変数\(X\)と従属変数\(Y\)の間の回帰直線を考える。回帰直線の切片と傾きのOLS推定値は以下で計算。

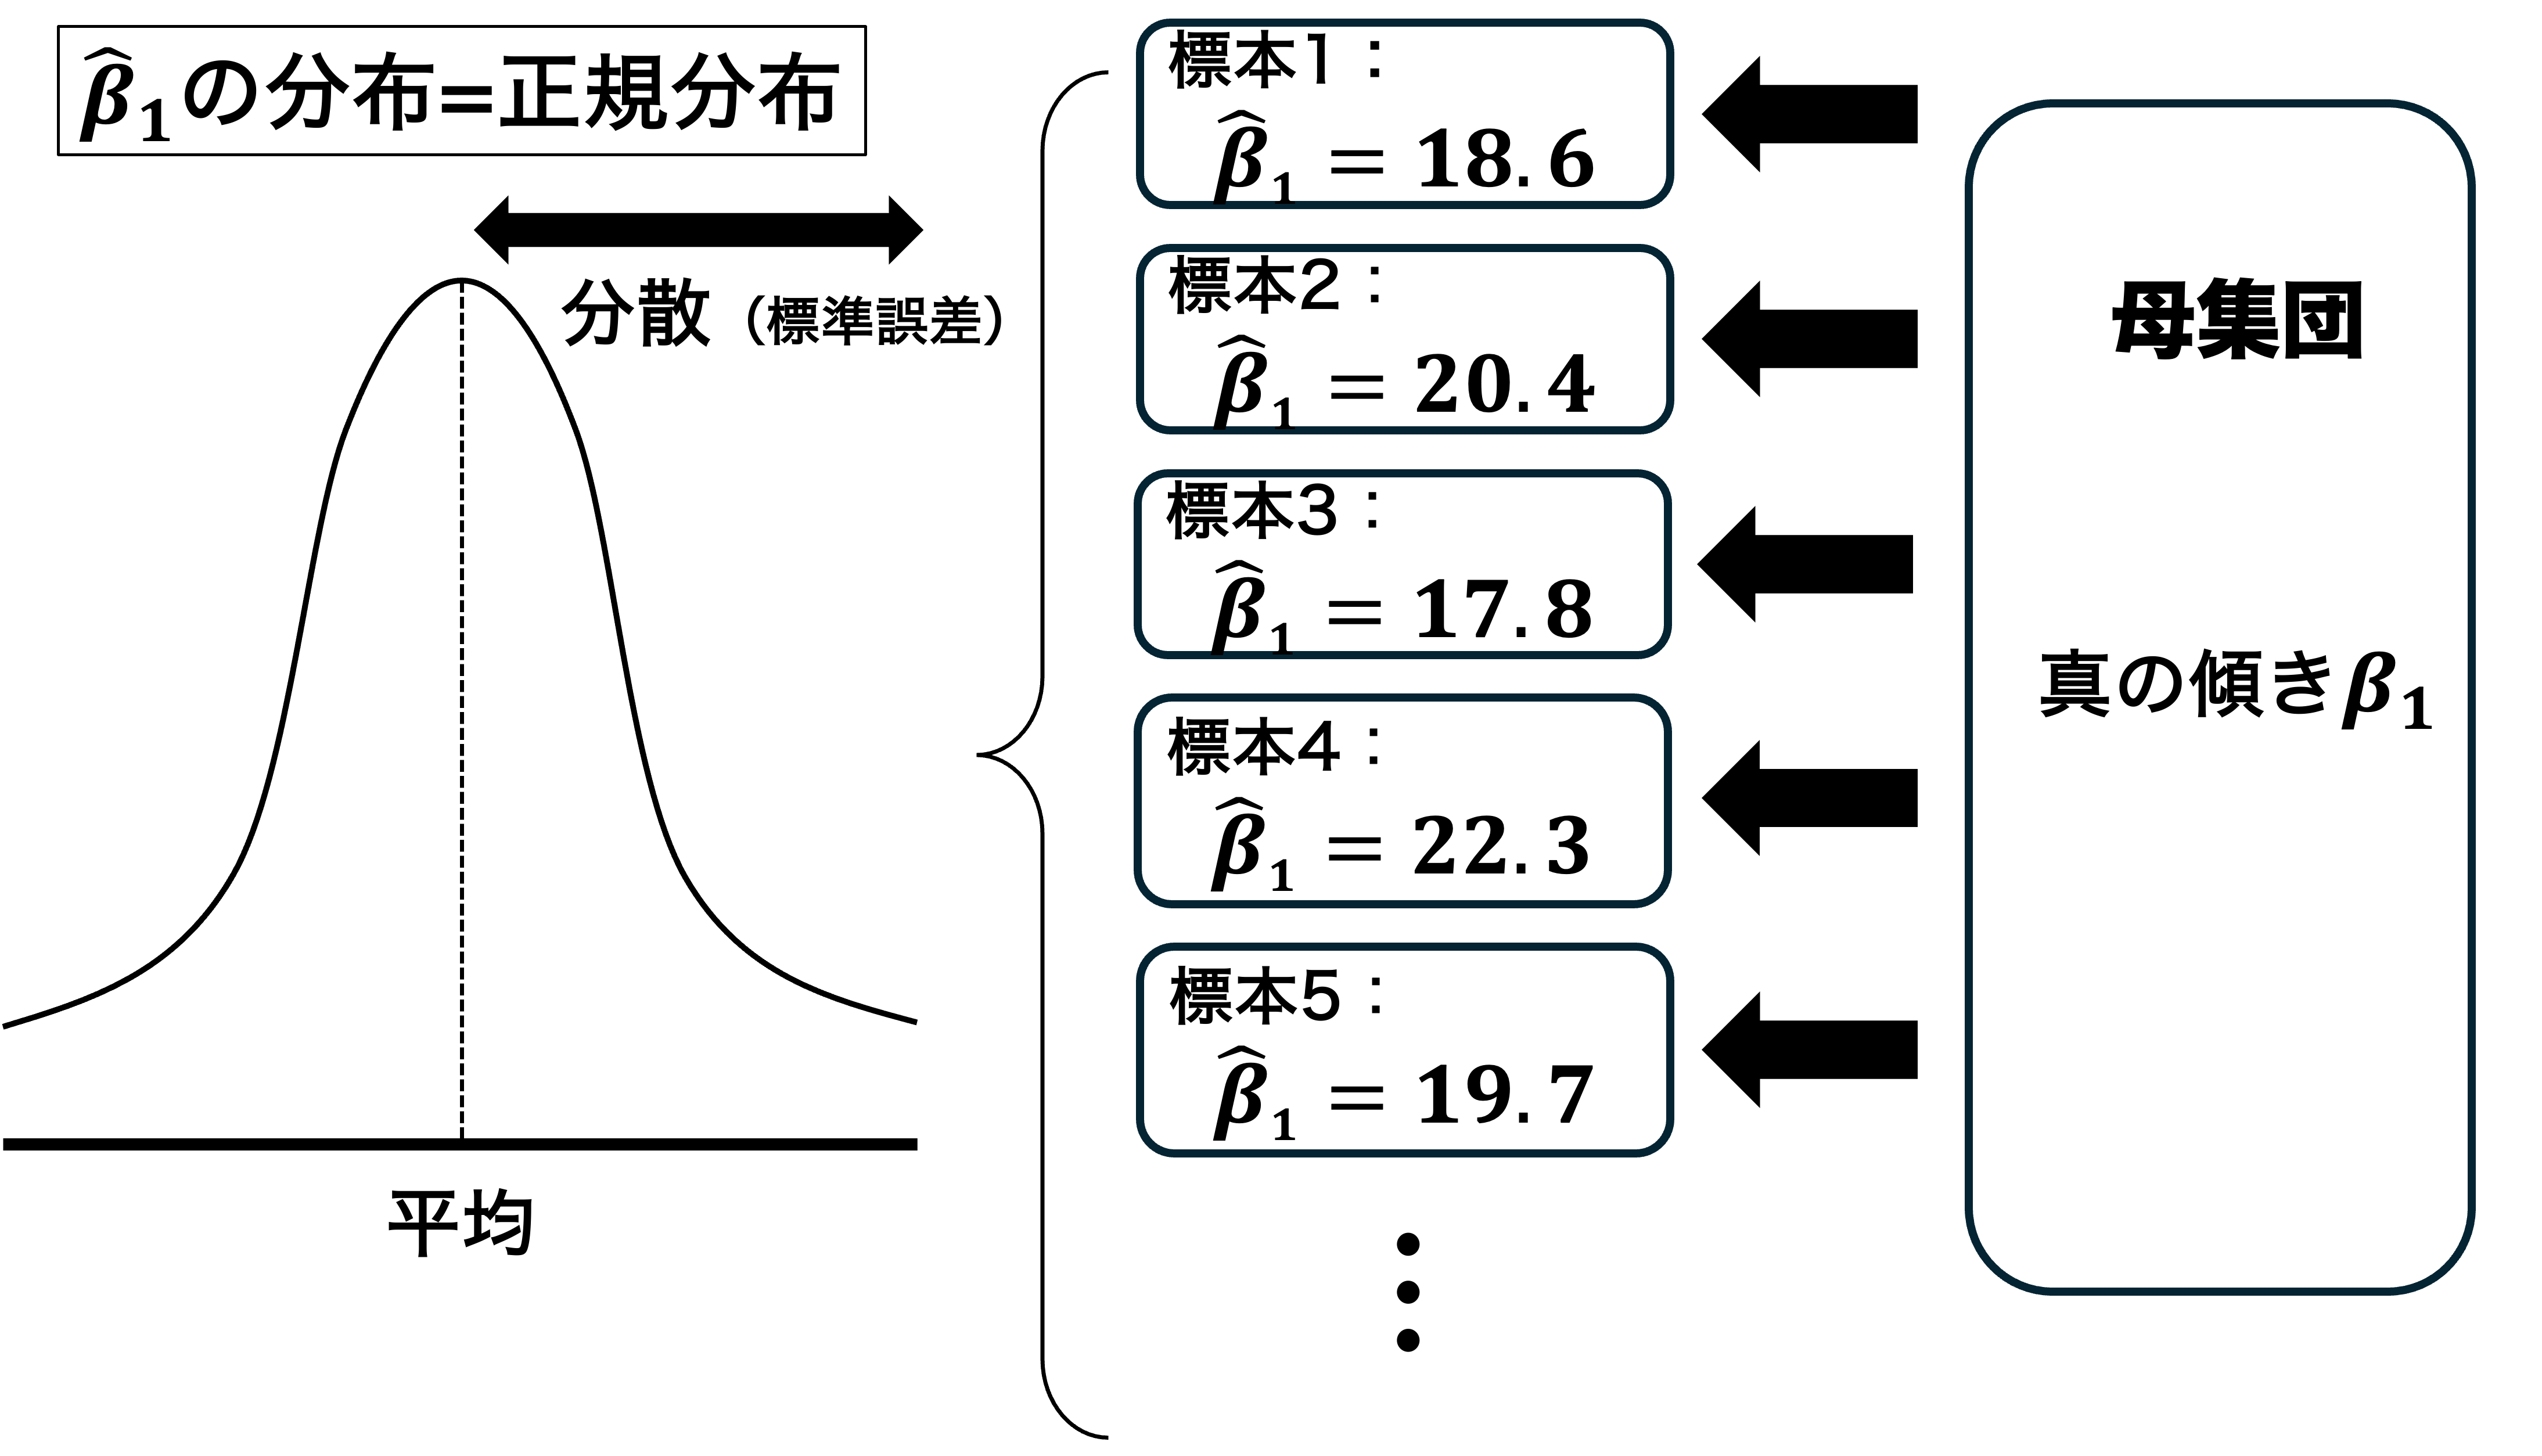
内生性がない場合、\(\hat{\beta_{1}}\)の分布の平均(期待値)は母集団における真の傾き\(\beta_{1}\)になる(不偏性)
一定の条件を満たした場合、分散は\(\text{var}(\hat{\beta_{1}})=\frac{\hat{\sigma}^2}{N\times\text{var}(X)}\)で計算できる
\(N\)が大きくなるほど分散は0に近づく→OLS推定値\(\hat{\beta_{1}}\)は確率的に\(\beta_{1}\)に収束(一致性)
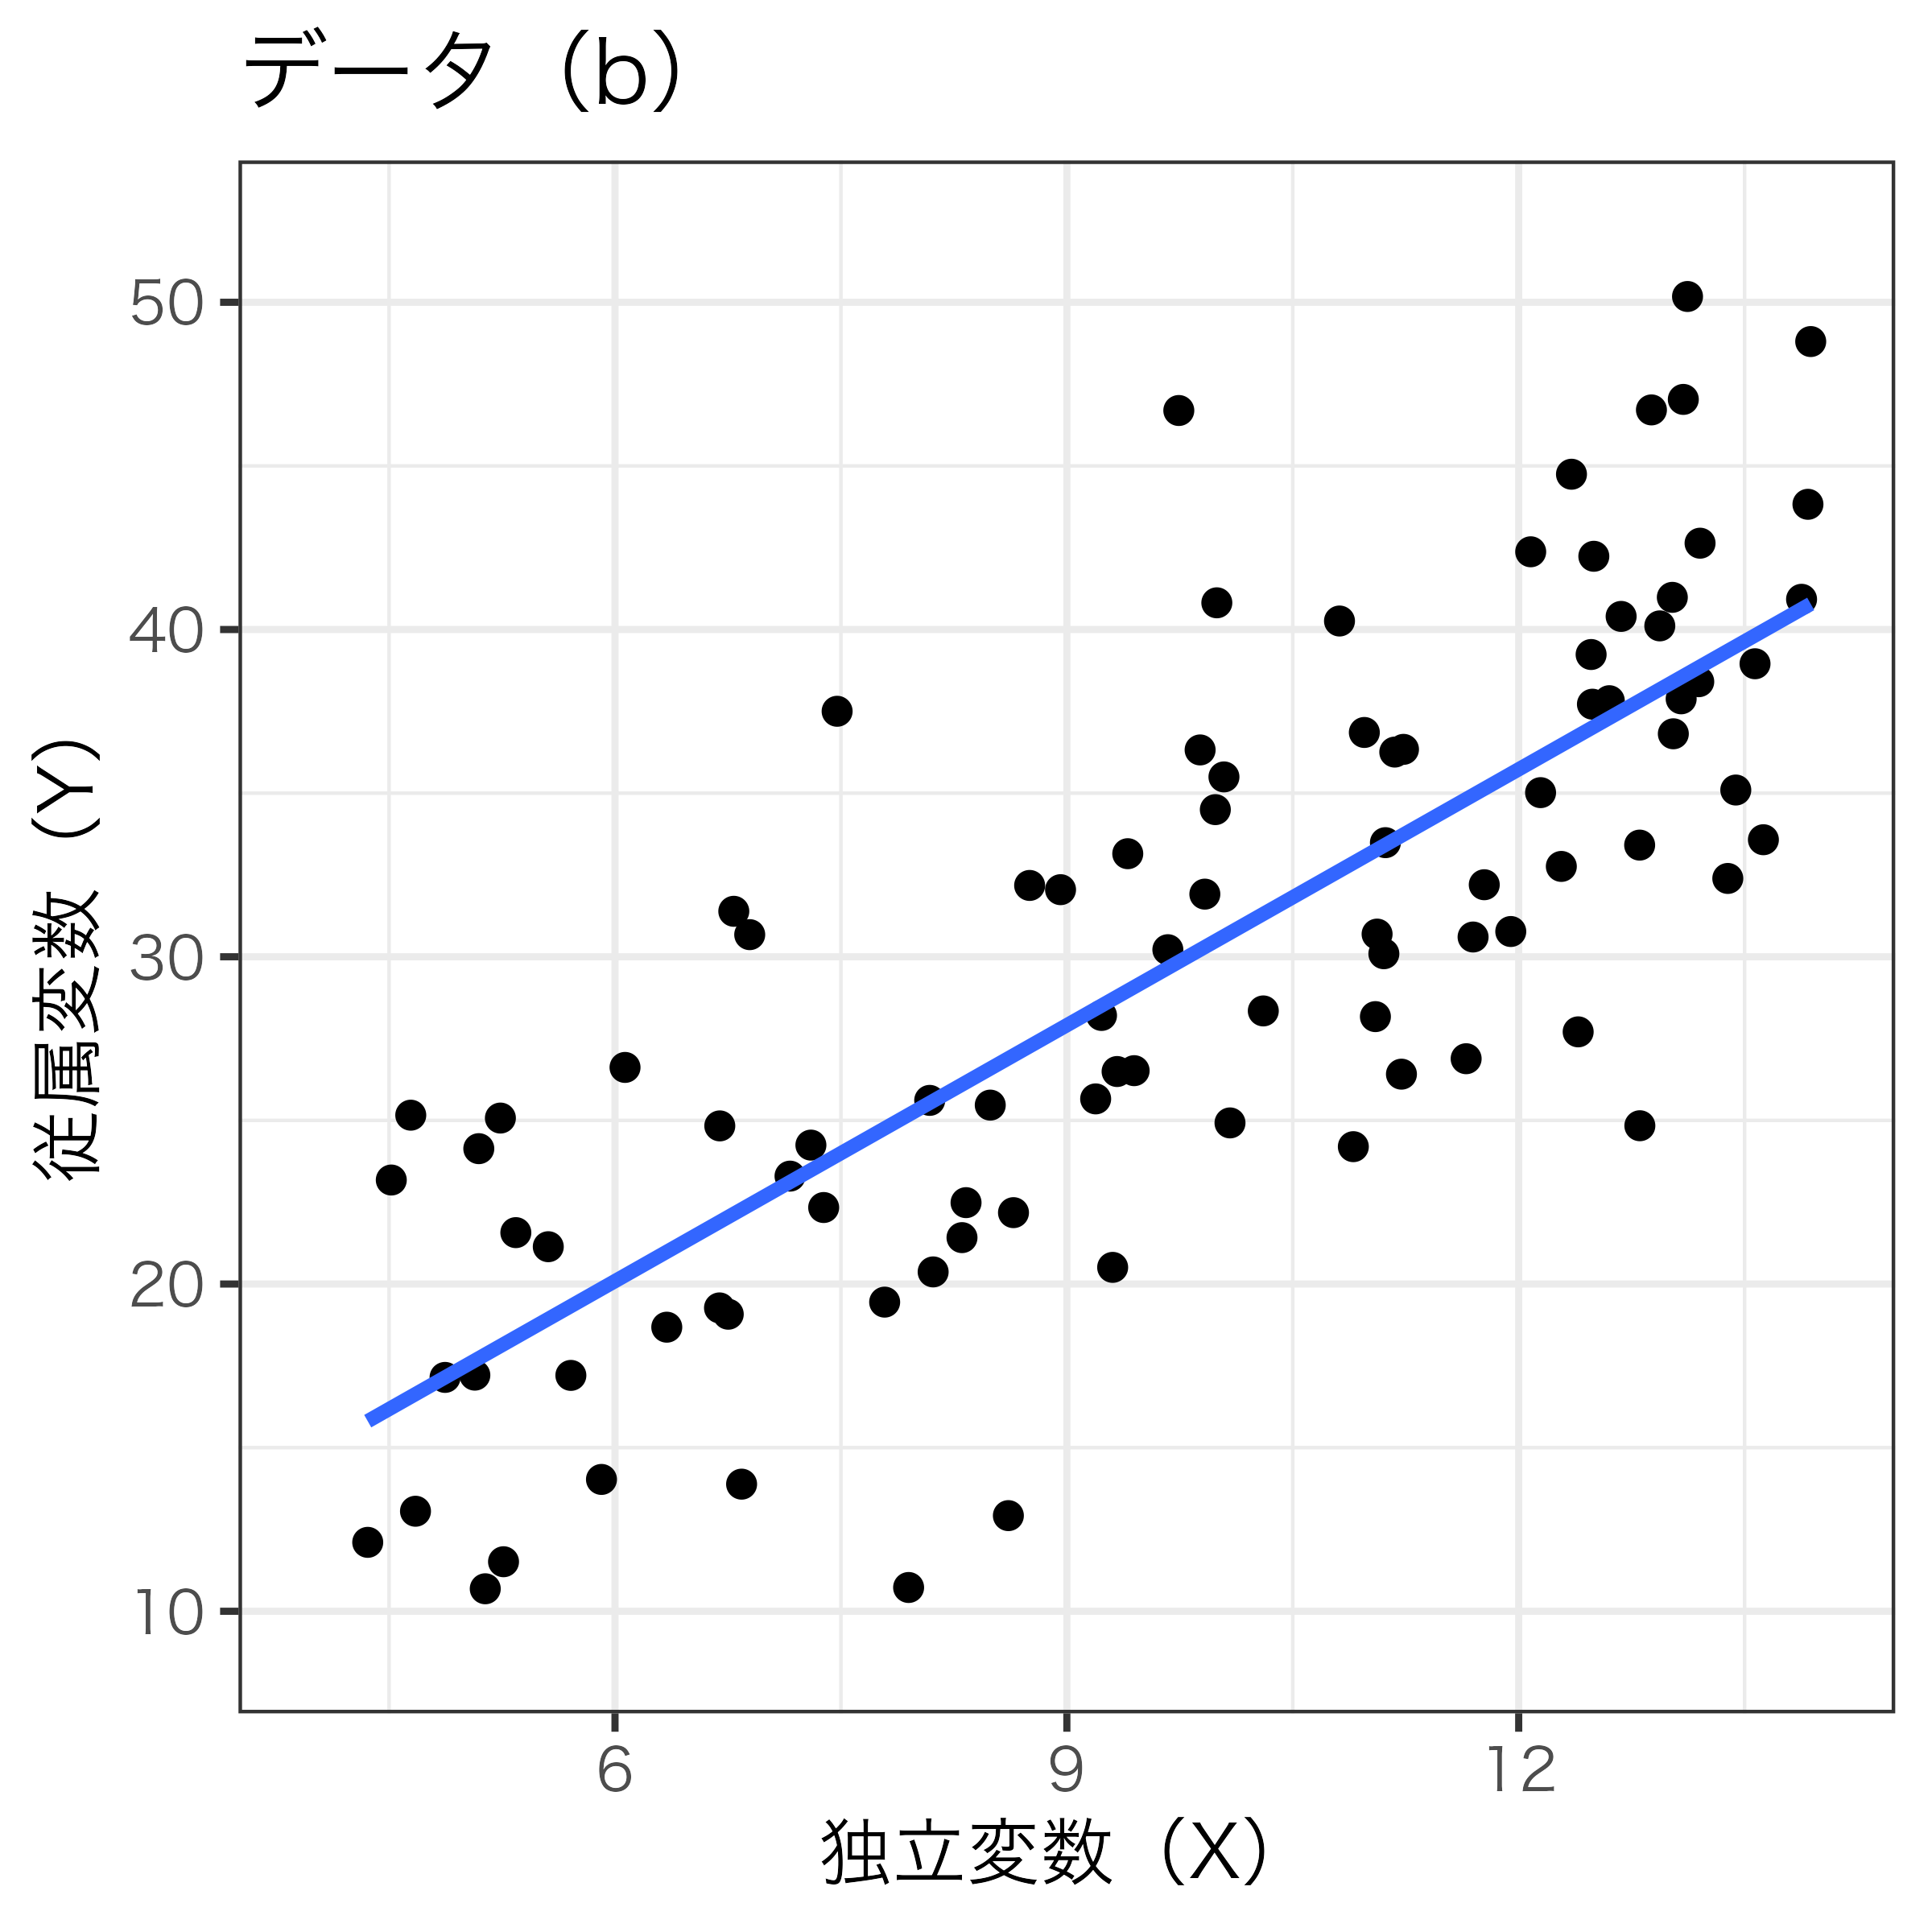
モデルがデータにどれだけ適合しているかの度合い
Q. 以下のデータ(a)と(b)ではどちらがデータに適合している?(WebClassアンケート)
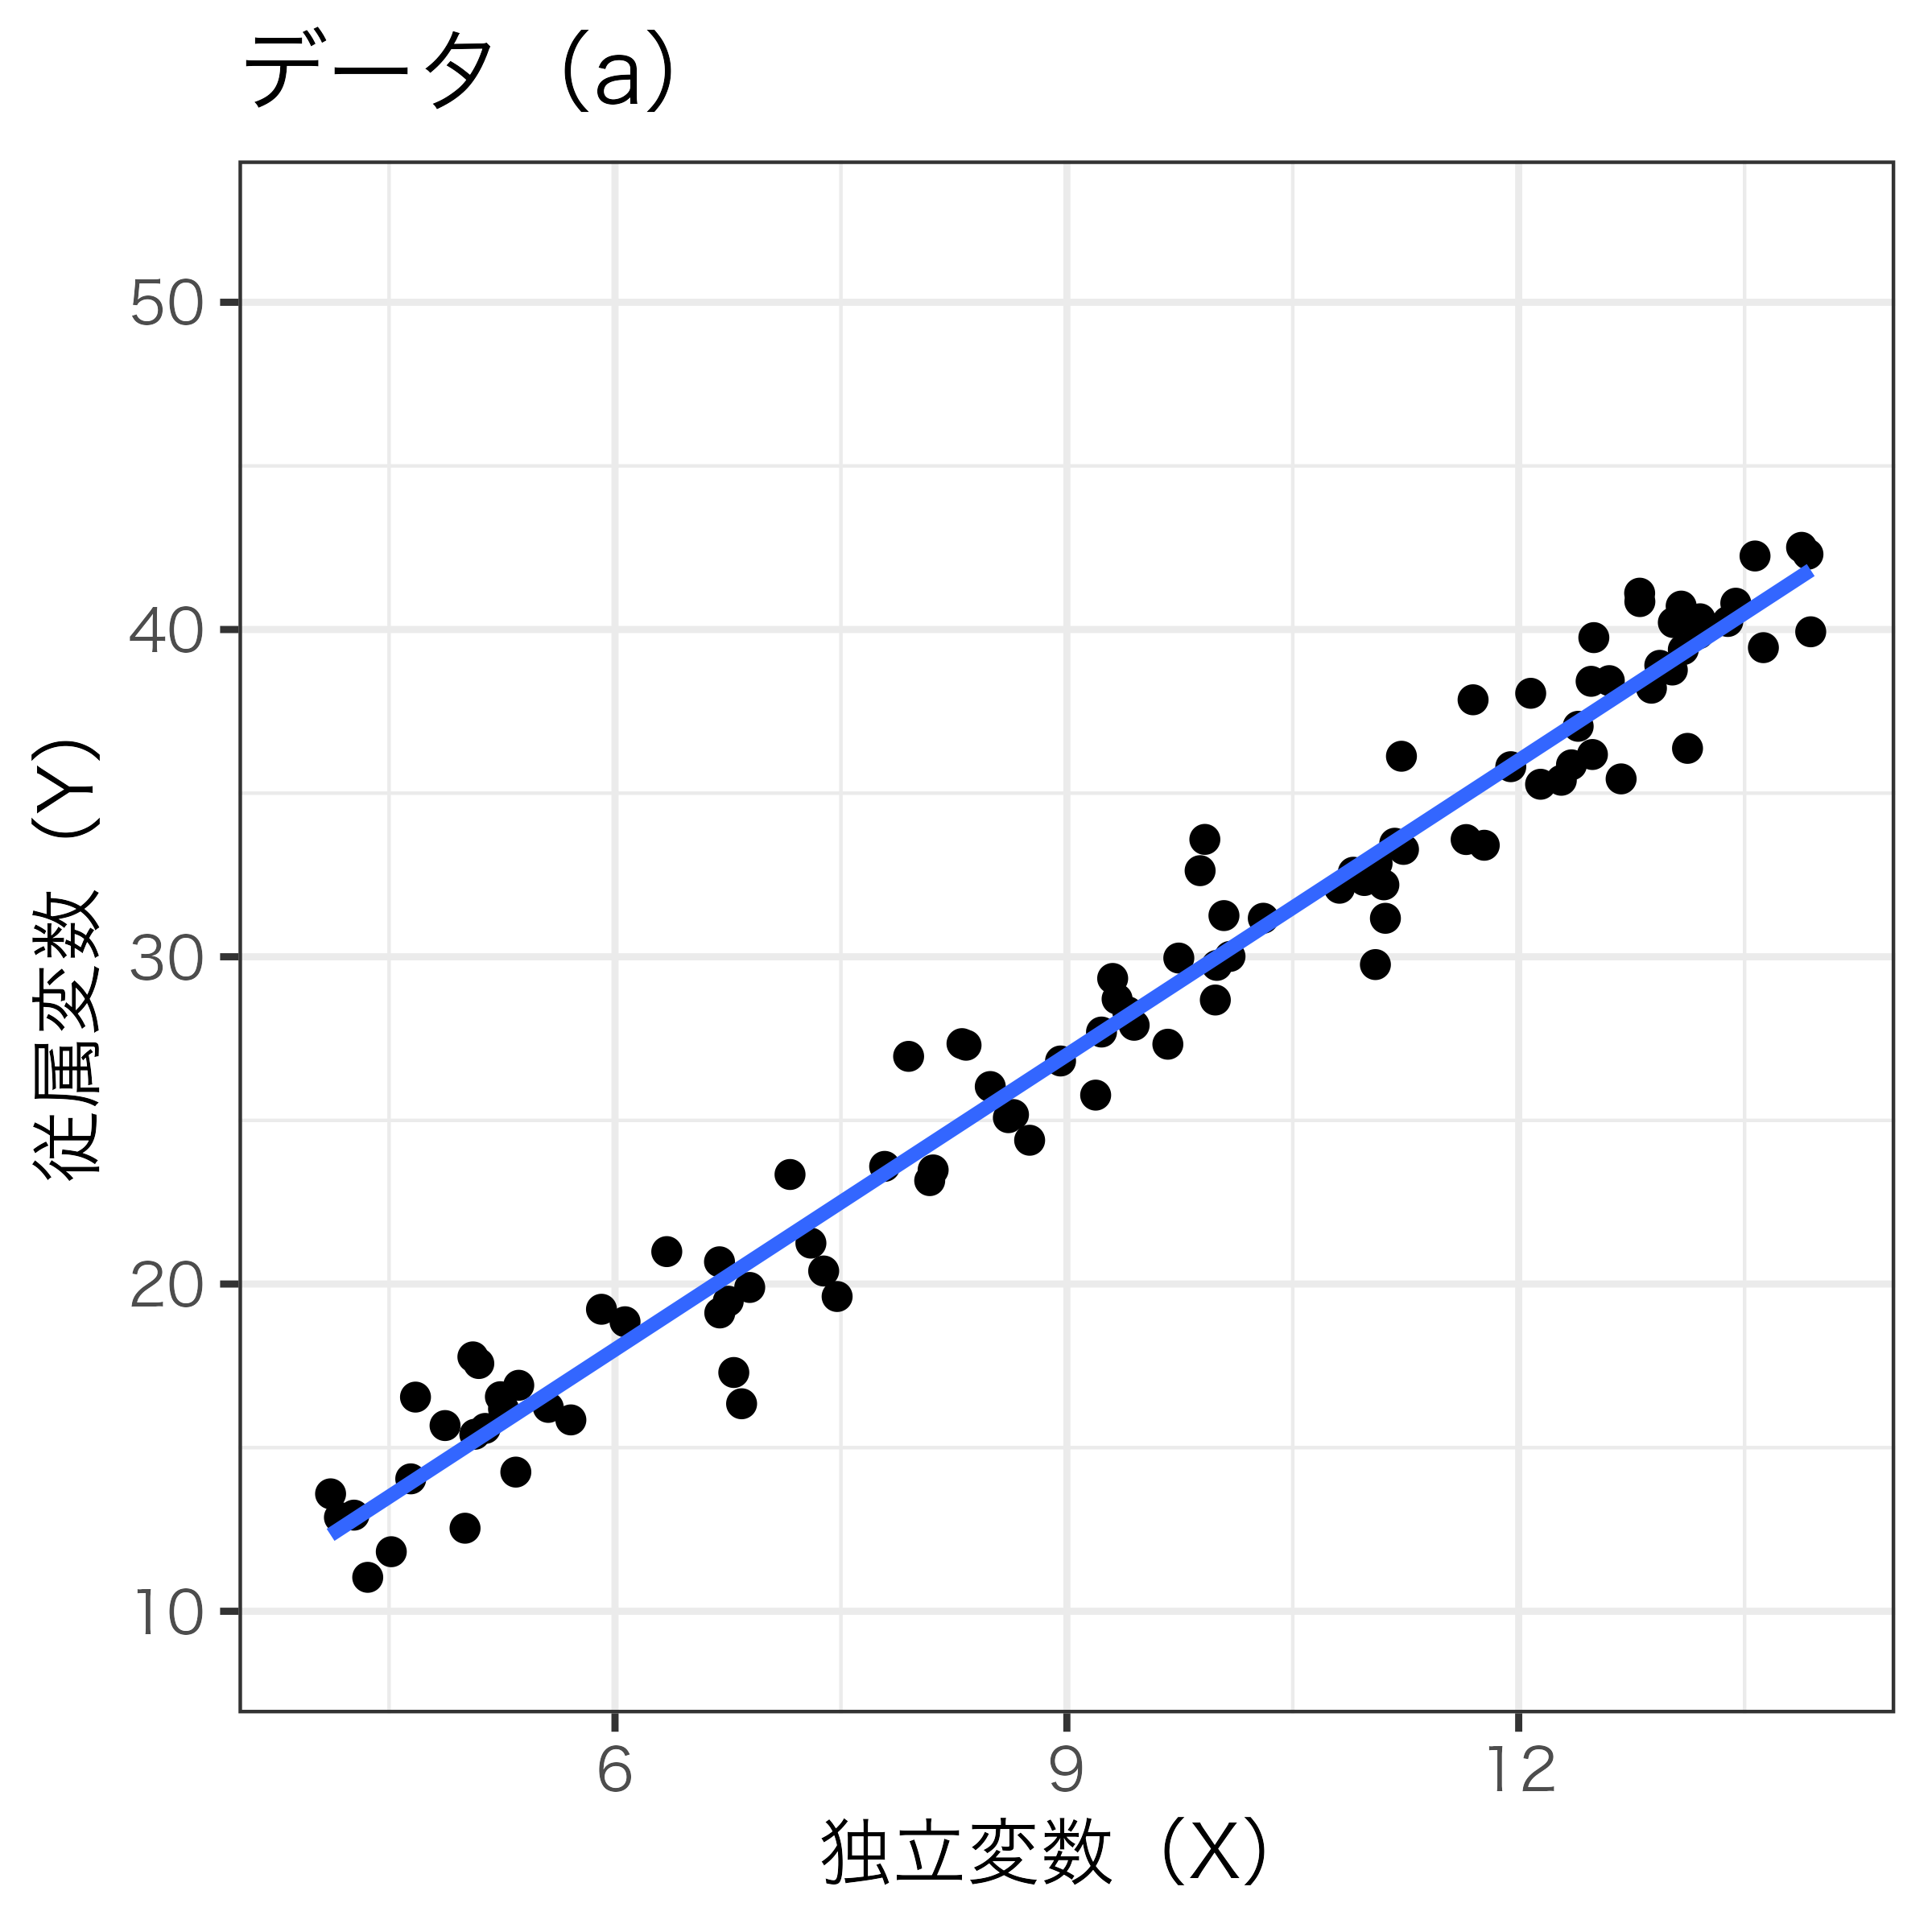

適合度の尺度の1つで、予測値と実際の値の相関係数を二乗したもの
→実際には\(R^2\)はあまり気にしないことが多い

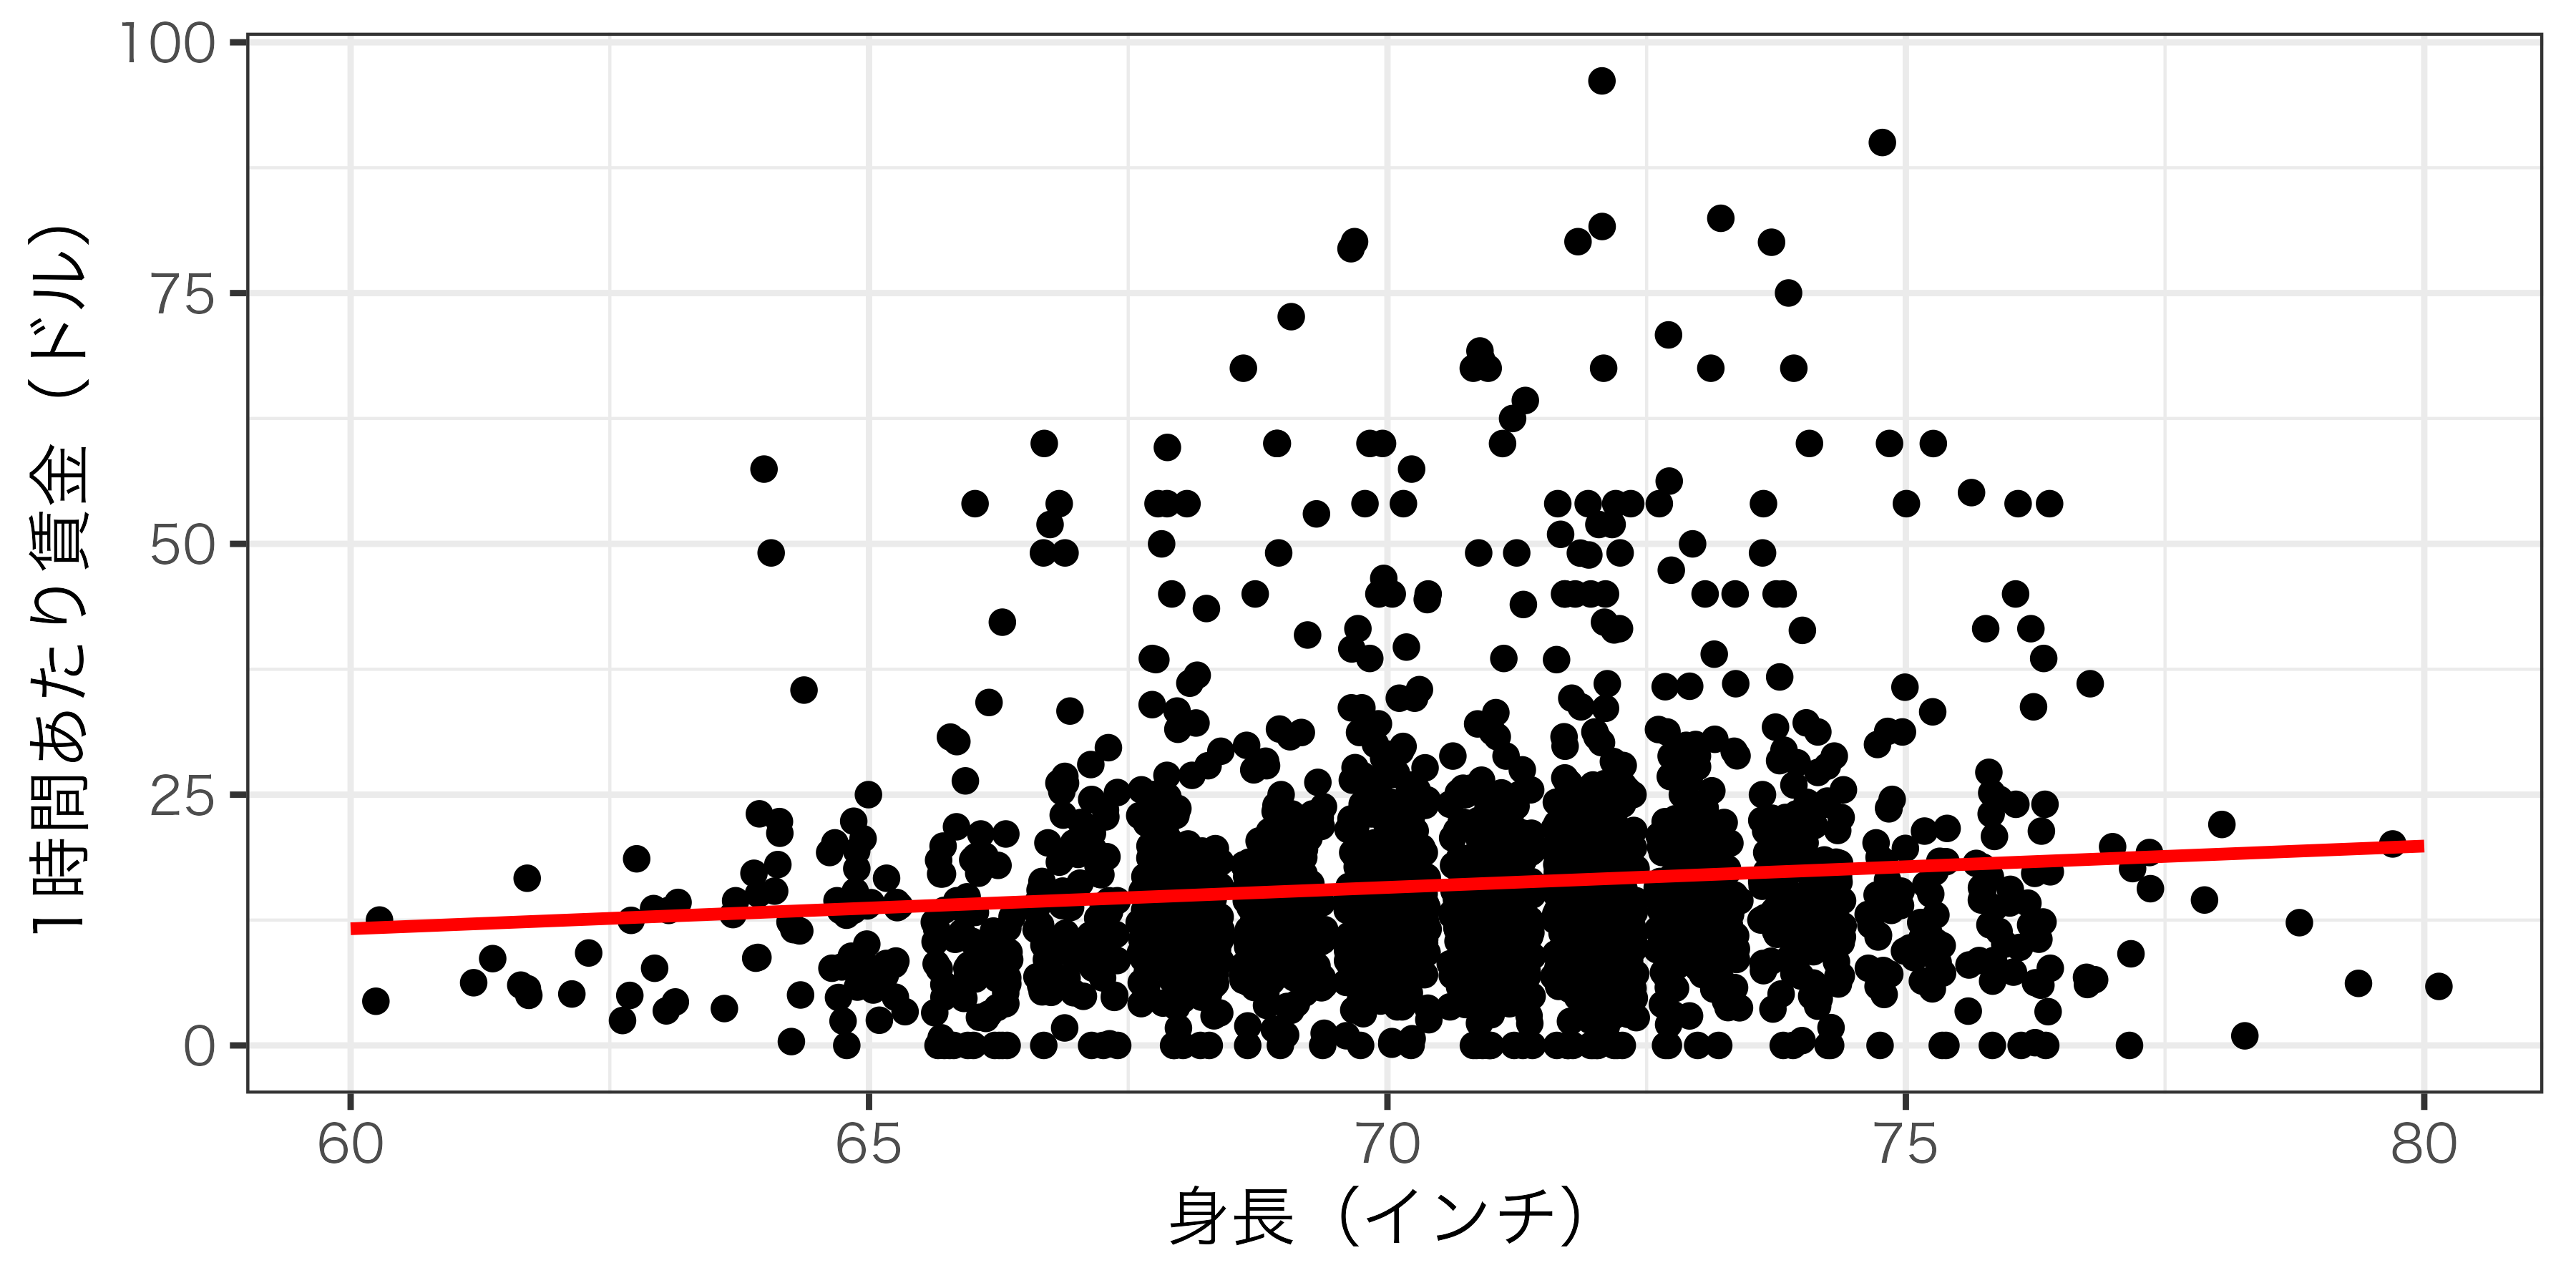
分析結果は\(賃金_{i}=-13.093+0.412身長_{i}\)で、\(R^2=0.009\)
他のサンプルの値とは極端に異なる観測値
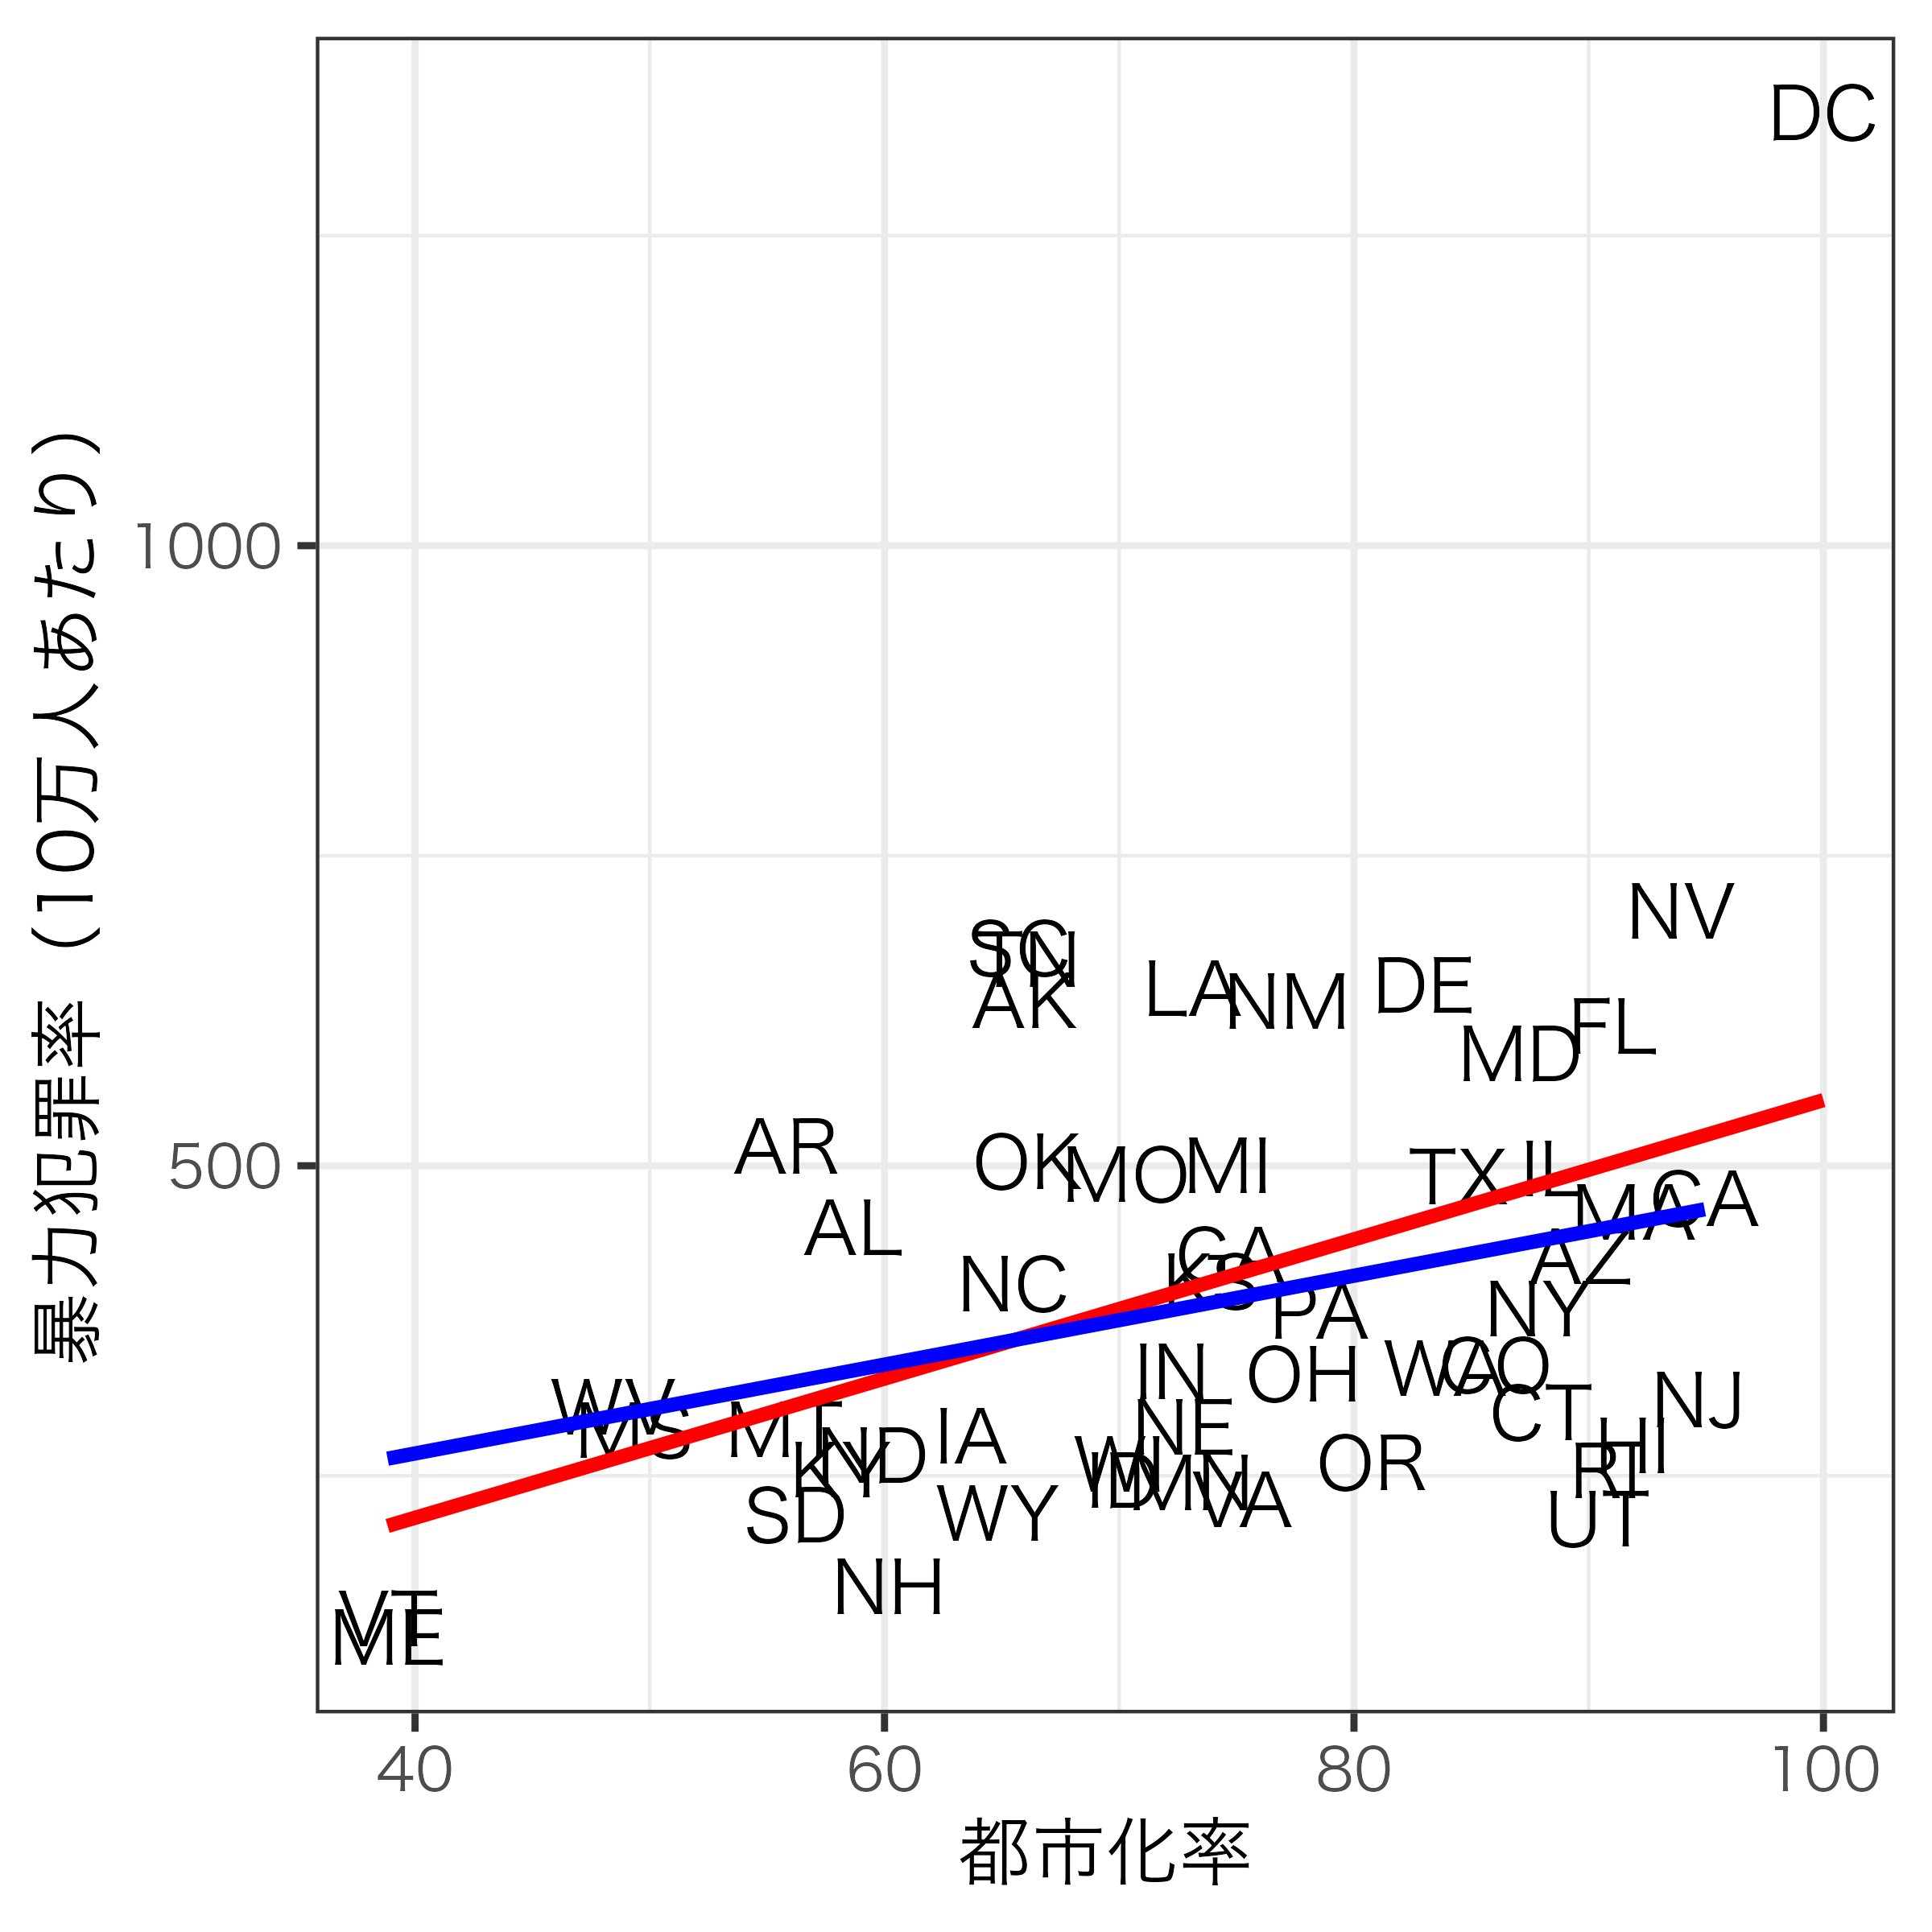
外れ値はOLSの推定結果を歪めることがあるので、取り扱いに注意

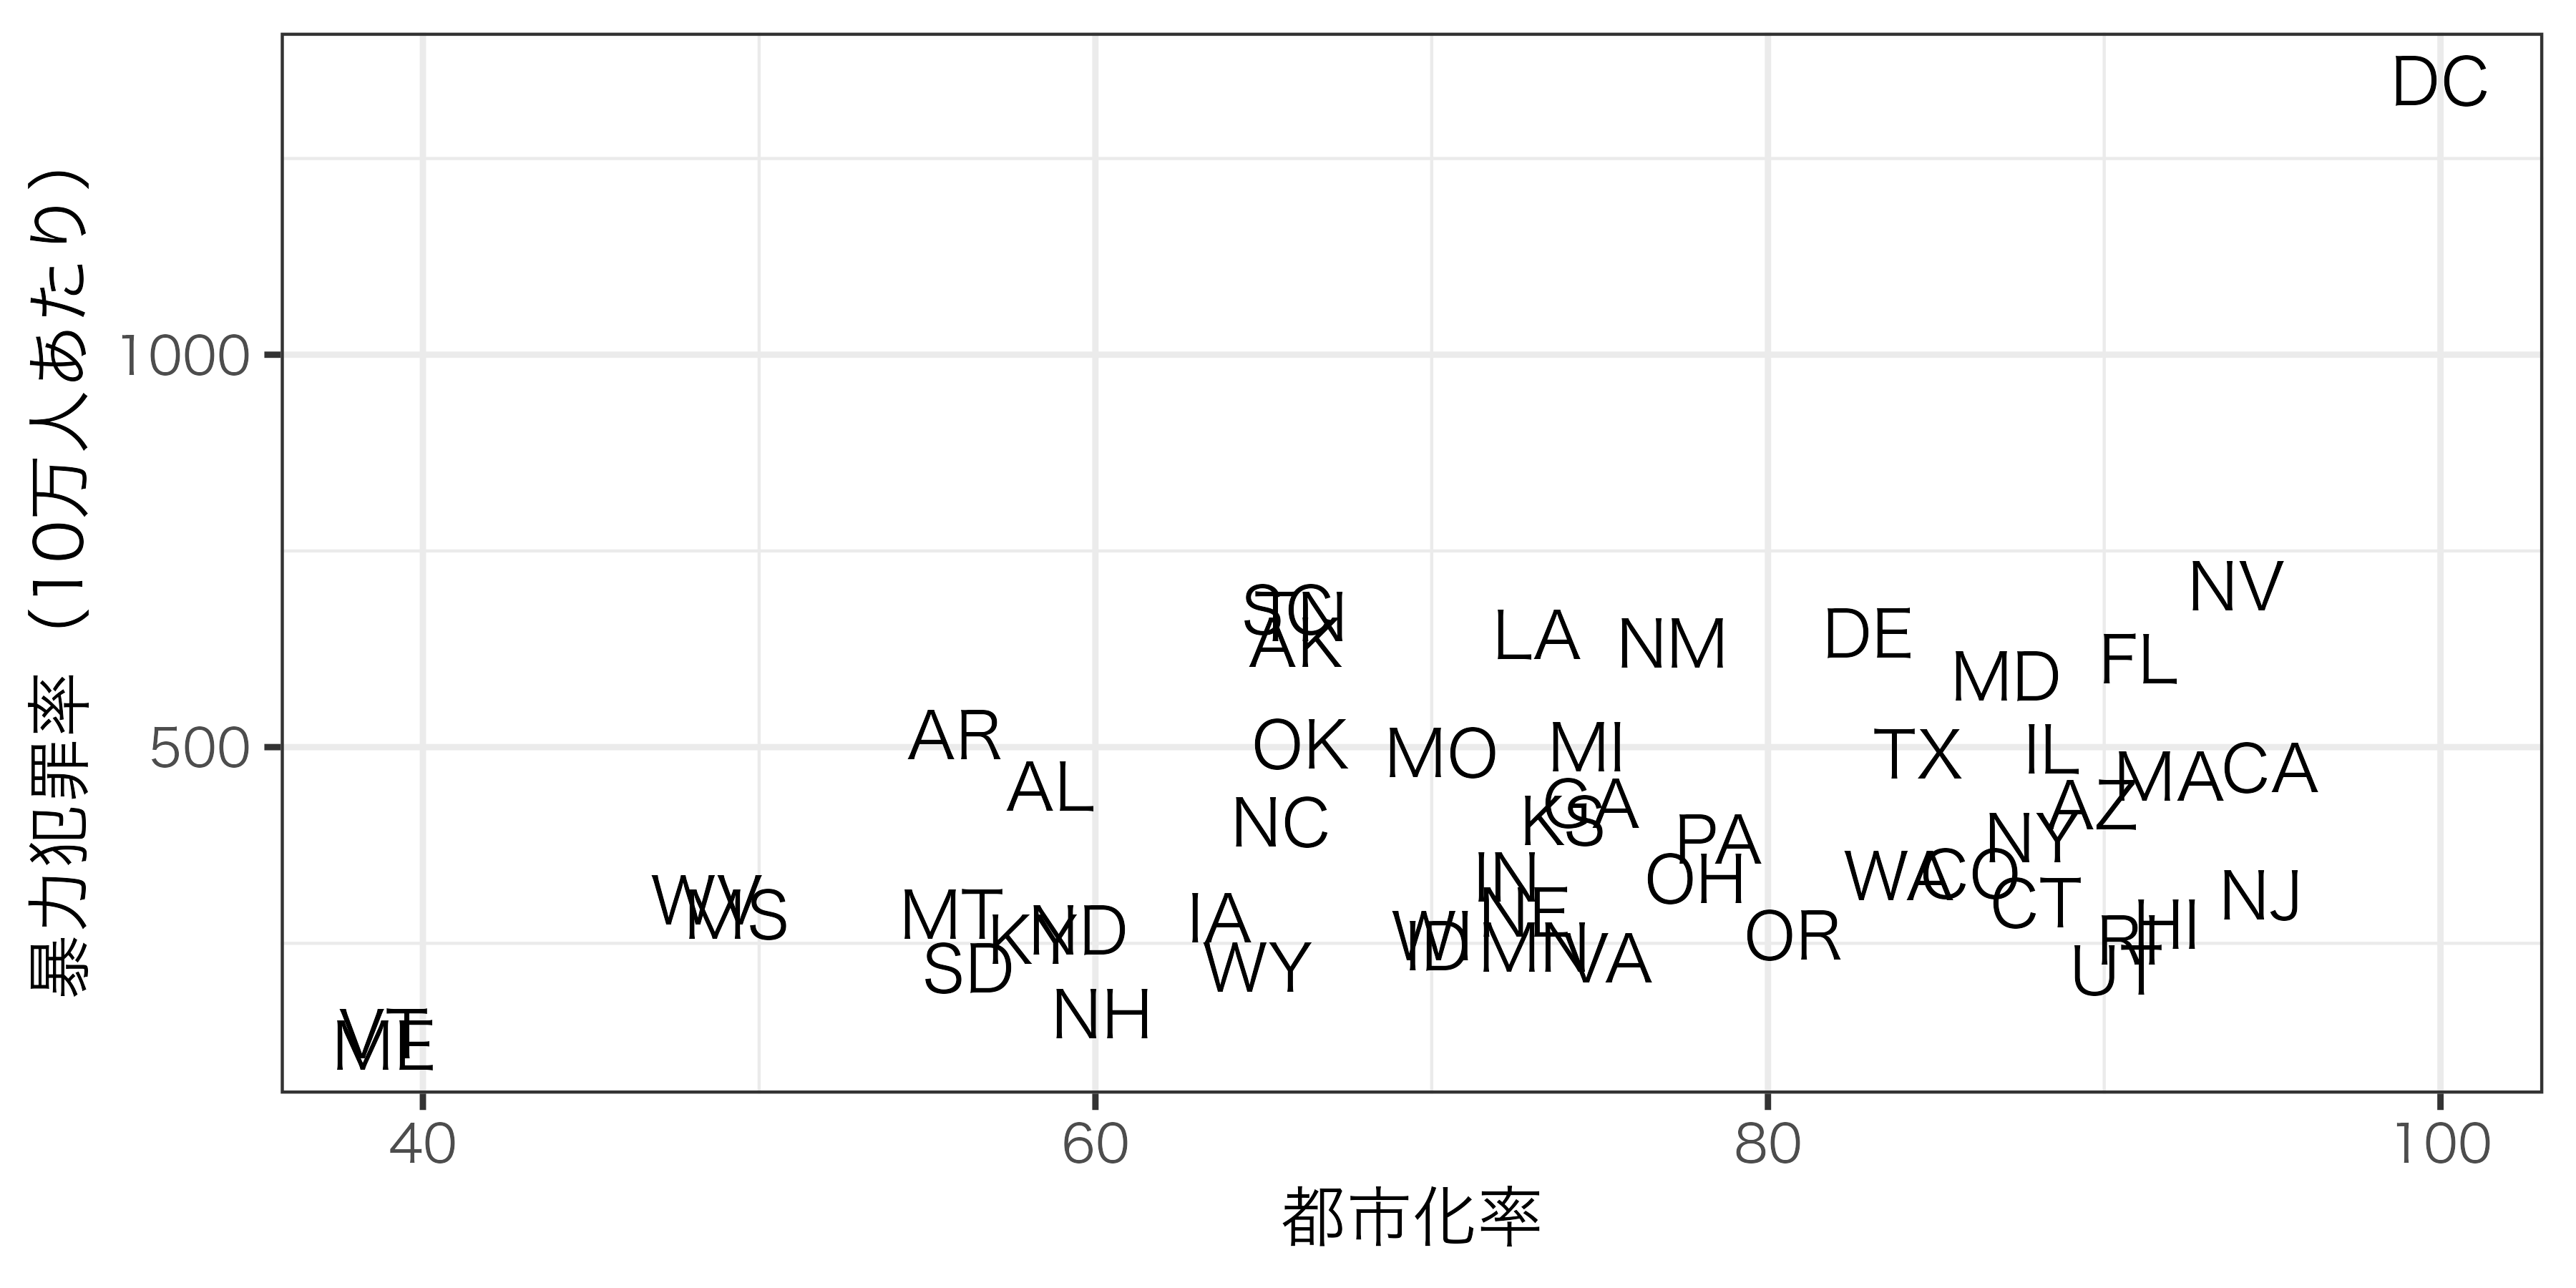
Q. 右上のワシントンDCのデータを除いた時の回帰直線の傾きは、入れた時の傾きと比べてどうなるでしょうか。(WebClassアンケート)

これまでの授業の内容でわからないこと、聞いておきたいことは何かありますか。あればチャットに書き込んでください。
二変量回帰モデルについてさらに深掘りする。回帰モデルがどれくらいデータを説明しているのかを示す概念である適合度について扱い、その尺度を紹介する。また外れ値とは何かについて学び、それが推定結果にどのような影響を与えるのかを議論する。
来週はオンラインの実習回です。PCから参加してください。
二変量回帰分析:発展編